出典:https://www.dlri.co.jp/report/ld/556150.html 2025.12.19 後藤 博
4. 社会的解決への転換
「身元保証」の壁を打破するためには、民法上の扶養義務や従来の契約慣行が、現代の家族形態に追いついていないことを直視し、「家族依存」から「社会保障」へと舵を切る必要がある。
解決に向けては第一に、身元保証人が担わされてきた役割を分解することである。
「金銭債務の保証」
「緊急時の連絡先」
「医療の意思決定支援」
「死後の対応」
これらを一人の親族(または一企業)に丸投げするのではなく、機能ごとに社会的な代替策を講じる視点が求められる。
【注釈】
- 国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)2024(令和6)年推計」。同推計では、2050年には全世帯の44.3%、高齢者世帯の半数近くが単独世帯になると予測されている。
- 総務省行政評価局「身元保証人等に関する行政評価・監視結果報告書」(2022年3月)。同報告書では「親族がいても疎遠等の理由で頼れない者」も支援が必要な層として定義している。
- 総務省行政評価局「身元保証人等に関する行政評価・監視結果報告書」(202年3月)を参照。
- 厚生労働省医政局医事課長通知「身元保証人等がいないことをのみを理由に医療機関において入院を拒否することについて」(2018年4月27日 医政発0427第2号)。
- NHK「クローズアップ現代」等の報道によれば、表向きは「満床」などの理由で断られるが、実際には保証人不在がネックとなっている事例が報告されている。また、厚生労働省の調査「身元保証人等がいない場合の入院・入所サポートのあり方に関する調査研究事業」においても、保証人不在が入退院調整の遅延要因となっている実態が報告されている。
- 日本国憲法第25条「すべて国民は、健康で文化的な最低限度の生活を営む権利を有する」に基づく生存権の侵害に該当するとの指摘がある。
- 独立行政法人国民生活センター「身元保証等高齢者サポートサービスをめぐる契約トラブル-『解約できない』『返金されない』などの相談が増加-」(2024年版)より。
- 現在、身元保証事業を直接規制する法律はなく、民法の契約自由の原則に委ねられているため、行政による監督権限が及ばない空白地帯となっている。
- 神奈川県横須賀市「エンディングプラン・サポート事業」。2015年より開始された、所得制限を設けたうえで葬儀・納骨を安価に引き受ける自治体独自の事業。
- 東京都豊島区「終活あんしんセンター」。2018年開設。専門相談員を配置し、適切な民間事業者や専門家への橋渡しを行う相談支援モデル。
- 一般社団法人全国高齢者等終身サポート事業者協会: 2025年8月に設立された、身元保証等を行う事業者による日本初の業界団体。国の「高齢者等終身サポート事業者ガイドライン」に準拠した認証制度の構築や適正運営の促進を目的とする。特筆すべきは、会員事業者が経営破綻等で業務継続が困難になった際、他の会員が業務を引き継ぐ「補填・引継ぎ事業」を掲げている。これまで課題とされてきた「契約者の保護」に対する民間側からの具体的な解決策として期待されている。
■「死後の対応」
⑤-3-5.預託金なし「おひとりさま」終活支援に保険 東京海上日動が全国展開&『死後事務委任契約』
■おひとりさま終活に向けた主な仕組み
・約定履行費用保険:東京海上日動などが提供する、高額な預託金を事前に用意しなくても、月々の保険料や掛け金で火葬や死後事務の実費をカバーできる新しい枠組みです。
【Google AI による概要】
おひとりさまの終活保険とは、身寄りのない単身者が自身の死後の葬儀費用や死後事務手続きの資金を準備するための少額短期保険や生命保険・信託の仕組みです。
以下の出典:https://www.asahi.com/articles/ASV9J1GLZV9JULLI006M.html 朝日新聞 2026年9月19日
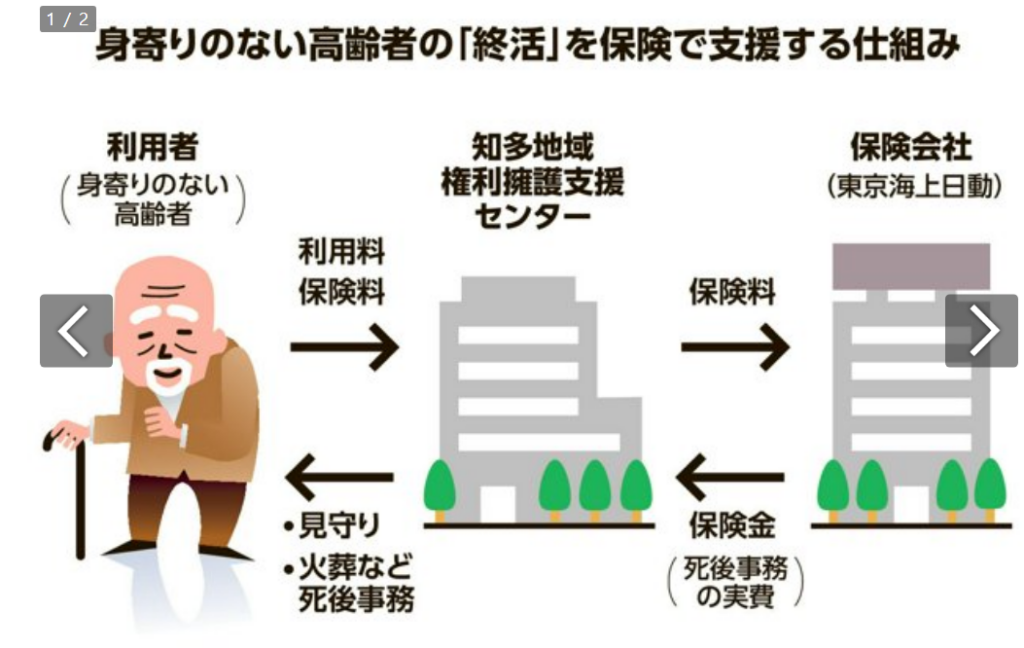
東京海上日動火災保険は8月から、身寄りのない高齢者が、預託金を準備しなくても安心して「終活」を一任できるサービスを支援するための保険の全国展開を始めた。
単身の高齢者が病気になったり、孤独死したりしたときに備えた「終身サポートサービス」を受けるには、一般的に高額な預託金が必要になるが、保険の仕組みを使うことでサービスを受けやすくする狙いがある。
東京海上は昨秋から、愛知県の知多半島にある4市5町(半田市、常滑市、東海市など)で単身の高齢者らの支援活動を行っている知多地域権利擁護支援センターと提携し、この仕組みを試験的に導入している。
センターは、単身の中高年住民を対象に「くらしあんしんサポート事業」を展開。基本プランでは、定期的な見守りや入院・施設入所支援に加え、死後の火葬も約束する。
利用者は、加入時に預託金を支払う必要はなく、年齢・性別ごとに設定された月額利用料をセンターに支払う。40歳以上であれば加入でき、60~74歳で契約すれば月々の保険料相当額は終身で1千円台という。オプションで納骨や遺品整理などのサービスも追加できる。
一方、センターは東京海上と保険契約を結ぶ。利用者が亡くなると、火葬などにかかった実費を保険金としてセンターから東京海上に請求する。
60~74歳でサービス契約した利用者の場合、センターが東京海上に支払う一人あたりの保険料は、終身で月1千円台から(性別や支払い限度額による)という。
東京海上はこの仕組みを全国展開している。一般社団法人「全国権利擁護支援ネットワーク」と連携し、加盟する180以上の事業者と保険契約を結べるようにした。東京海上の担当者によると、サービスの拡大に向け、厚生労働省や全国の社会福祉協議会などとも意見交換しているという。
独身、離婚、死別などで一人暮らしをしている高齢者がいる世帯数は933万(2025年)に達する。死後手続きを含めた終活を任せられる「終身サポートサービス」のニーズは高まり、事業者は400社を超え、6万~10万人が利用しているとされる。
一方で、高額な預託金をめぐるトラブルも相次ぐ。頼れる身寄りがなく、南関東で一人暮らしをする70代女性は2年前、先行きが不安になり、民間の終身サポートサービスと契約。入会金や年会費、入院入所の手続き支援や死後事務契約の預託金などとして計150万円を支払った。今年になって解約を申し出たところ、50万円分の返金に応じてもらえなかったという。
国民生活センターに寄せられた終身サポート契約にまつわる相談件数は24年度に421件、25年度は406件と、16年度に比べ3倍ほど増えている。26年度も年間400件前後のペースで相談がある。
出典:https://www.asahi.com/articles/ASV9J1GLZV9JULLI006M.html
■約定履行費用保険:「おひとり様」
【Google AI 概要】
画期的なポイントや仕組みの概要は以下の通りです。
◆従来の課題と新制度の違い
従来の「終身サポートサービス(死後事務契約など)」では、本人が亡くなった後の火葬代や遺品整理費用として、数十万〜数百万円の「預託金」を事前に事業者に預ける必要があり、これが経済的な壁やトラブルの原因になっていました。
新制度では、この預託金を「保険(掛け金)」に置き換えることで、初期費用の負担をなくしています。
◆仕組み(ビジネスモデル)
個人が直接保険会社と契約するのではなく、終活支援を行うNPO法人や一般社団法人などの「事業者」と「東京海上日動」が保険契約を結ぶ形をとります。
・利用者の負担:まとまった預託金は不要。毎月の見守り・サービス利用料に加え、年齢に応じたわずかな掛け金を事業者に支払います(例:60〜74歳で契約した場合、保険料相当額は終身で月1,000円台〜)。
・事業者の役割:利用者から集めた掛け金を、保険料として東京海上日動に一括して納めます。
・もしもの時:利用者が亡くなった際、事業者が火葬や手続き(死後事務)を行い、そのかかった実費を東京海上日動に「保険金」として請求して補填します。
◆注目される特徴
・健康状態の告知が不要
通常の生命保険と異なり、持病や健康状態の告知義務がないため、高齢者や医療リスクを抱える方でも加入しやすい仕組みになっています。
・全国展開へ拡大
東京海上日動は、一般社団法人「全国権利擁護支援ネットワーク」等と連携し、この仕組みを全国の加盟事業者に展開しています。
「預託金の持ち逃げや倒産が不安」「まとまったお金がないけれど、死後の手続きを誰かに頼みたい」というおひとり様の不安を解消する、これからの多死社会・単身社会に適した先進的なセーフティネットとして注目を集めています。
出典:⑤-3-5.預託金なし「おひとりさま」終活支援に保険 東京海上日動が全国展開&『死後事務委任契約』
<参考情報>
全国権利擁護支援ネットワーク
ライフエンディングに関する保険オンライン説明会