出典:https://diamond.jp/articles/-/367657
家族がいない、頼れる人がいない――そんな高齢者が最後に頼るのが身元保証サービス。しかしその実態は、預金の無断引き出しや、全財産を渡す遺言書の作成など、信じがたいトラブルの温床になっている。国の規制もなく野放しになっている、NPO法人の裏の顔とは?※本稿は、甚野博則『衝撃ルポ 介護大崩壊 お金があっても安心できない!』(宝島社)の一部を抜粋・編集したものです。
■ 死亡した後に預金が本人名義で引き出される
来院時心肺停止状態――。そう記された死亡診断者が私の手元にある。当時85歳の山根三郎さん(仮名)が亡くなったときのものだ。
山根さんには妻や子どもがおらず、親しくしていた親族もいない。そのため、NPO法人が運営している身元保証サービスを契約していた。
身元保証サービスとは一般的に、病院や介護施設に入る際に必要となる保証人の役割を担ったり、死後の事務手続きをサポートしたりするものだ。
生前、介護が必要だった山根さんは、身元保証サービスを手掛けているNPO法人と契約をしてサポートを受けていた。そんな山根さんの死亡診断書の直接死因の欄には「肺炎」と記され、発病または受傷から死亡までの期間は「約2日」とされている。
だが、この死亡診断書をよく見ると気になる点があった。死亡日時である。
亡くなったのは某月29日の正午0時と記されていた。なぜそれが気になるのかといえば、山根さんが銀行で振り込みをしたことがわかる「ご利用明細」を関係者から入手したからだ。
そのご利用明細には、山根さんが亡くなった翌月の18日に、どこかへ振り込みをした形跡が残っていたのだ。死後、約20日経った後、何者かが山根さんの銀行のキャッシュカードを使って、ATMから振り込みを行っていたことを意味する。
ご利用明細には、振り込みのために利用した銀行の支店番号が載っていた。その番号から、どこのATMから振り込んだのかがわかる。調べてみると、そのATMは、山根さんが契約していた身元保証サービスを運営していた法人のNPO事務所近くだった。
■ 引き出された金の行き先は過去利用した介護施設の近く
ちなみに、死亡した人の預金を銀行から引き出すことは違法ではない。とはいえ、亡くなった事実を速やかに銀行に届け出て、銀行取引が停止されるのが一般的だ。
財産保全の観点からも、多くの銀行がそうした運用をしている。もし親族などがなんらかの理由で死亡後に現金を引き出した場合は、死亡時の残高が相続財産になるため、領収書などを保管しておく必要がある。
山根さんの関係者によると、振り込み先は山根さんがかつて利用していた訪問介護事業所だった。
退去時のクリーニング費用として10万円、おむつ代が約6000円、その他おしりふきや手袋代などを支払うためのお金だ。
なぜ、そう言えるかといえば、この訪問介護事業所が山根さん宛てに「清算書」、つまり請求書を送っていたからだ。この死亡診断書と銀行のご利用明細から、山根さんは生前、NPO法人の「死後の事務手続きサービス」と契約していたことが推察できるのだ。
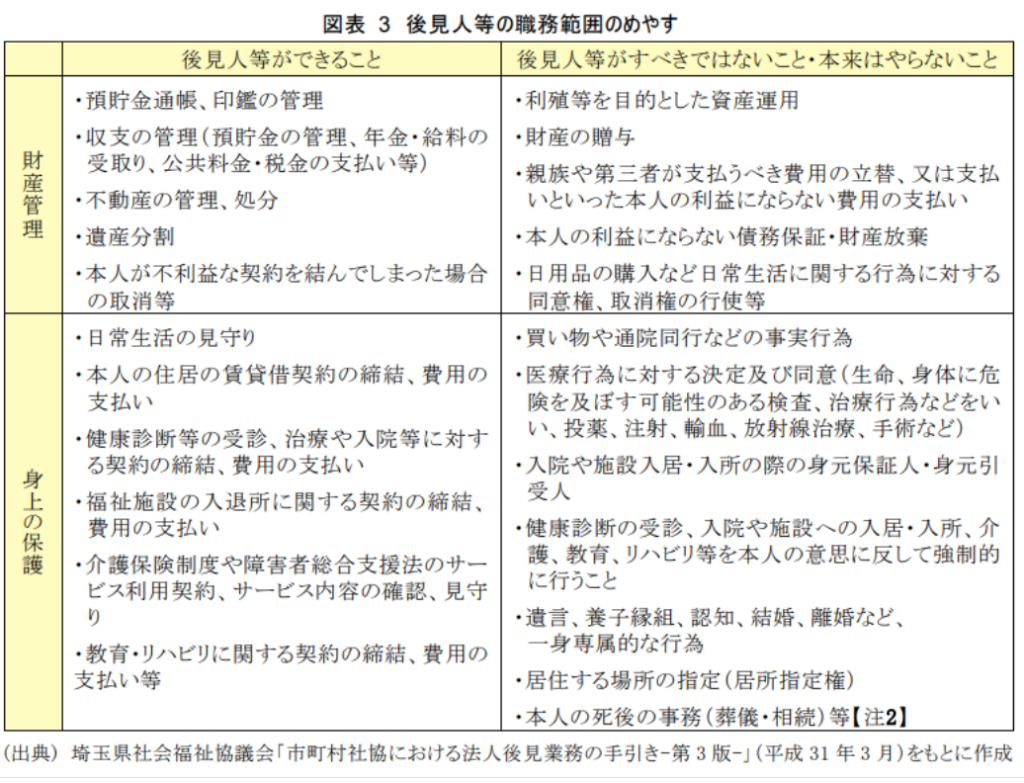
山根さんには「成年後見人」や「保佐人」はついていない。
成年後見制度は、
認知症などにより判断能力がない人や、将来判断能力が低下する人の財産を管理するなどのため本人や裁判所が選任する。
成年後見は、本人に代わって不動産や預貯金などの財産管理を行ったり、本人の希望や身体の状態、生活の様子などを考慮しながら必要な福祉サービスや医療が受けられるように、利用契約の締結を行える。また、医療費の支払いなどを行ったりもする。
つまり、悪質な業者から騙されて契約させられないよう本人を守る役目を果たす。
■ 財産を守ってくれないグレーな身元保証業者
一方で身元保証業者はどうか。ある司法書士によると、身元保証業者の大きな役割の1つが、入院時や介護施設入所時に身元保証を行ってくれることだ。他には、入院手続きや支払いの代行、医師との打ち合わせや、手術の同意書を代理で行うこともあるという。
終末期の治療方針について医師と確認を行ったり、介護でいえばケアマネが作成したケアプランの確認や、通院の付き添いなどを行う業者もある。
だが、こうした業務はグレーな面も多いと前出の司法書士は語る。
「本人に代わって、各種の契約や介護施設にかかった費用を精算するケースがあるとします。契約内容が本人の不利益にならないか、請求された費用が本当に正しいかどうかを身元保証会社は確認する義務もありません。
成年後見人は、本人の財産を守るという立場ですが、
身元保証会社は本人を守るというより、代行が業務のメインです。つまり立場が異なる。そのため身元保証会社が、預貯金などの財産管理まで行う行為は、利益相反が生じることにもなりかねないのです。
極端な例を挙げれば、悪徳介護事業者と身元保証会社がグルだった際、本人の財産を守るどころか、本人に代わってさまざまな契約を行って、財産を食い潰してしまうということが起こっても不思議ではない」
■ 「死人に口なし」を利用して大金を請求し放題のリスクも
そうした話を前提とすると、山根さんが残した書類には腑(ふ)に落ちない点がいくつもある。
例えば請求書の宛名が、亡くなった山根さん本人宛てになっていたが、山根さんへの請求が本当に事実に基づいた正しい請求か、確認のしようがないと思ったのだ。
業者が架空のサービスを上乗せして山根さんに請求しても、サービスを受けた本人が亡くなっている今、請求金額が正しいかを、誰がどのように判断するのだろうか。
事実、この事業所の請求額と、山根さんの銀行口座から振り込みされた額も合っていなかった。
またNPO法人は、生前の費用支払いのための預託金の取り扱いや残金の扱いについて、契約書および死後事務委任契約を締結しているのだろうかという点だ。
さらにいえば、仮に故人となんらかの契約を交わしていたとしても、正しく契約どおりに手続きが行われていることをどう担保するのか。悪質な業者であれば、いくらでも理由をつけて、故人の預金を引き出すことができてしまう。
■ ヘルパーに財産を寄贈する遺言書は本当に本人が書いたのか?
このNPO法人について関係者から話を聞くと、他にもいくつも“怪しい点”がつきまとっていた。
その最たるものは遺言書だ。山根さんが亡くなる約7ヵ月前に書かれた遺言書は、震える手で書いたような文字でこうあった。
〈遺言者は所有するすべての財産を遺贈する〉
遺贈とは相続人以外の者に財産を渡すことである。山根さんは遺言書の中で、ある女性の名前を挙げて、彼女に財産を遺贈すると記している。その女性は、山根さんを生前担当していたヘルパーだ。
しかもこのヘルパーは長年山根さんを担当していたわけではないようで、このNPO法人の職員だった。
山根さんが亡くなった後、遺言書の存在を知った親族の1人は、自らの意志で本人が遺言書を書いたとは思えないと語っていた。
こうした身元保証を行う企業やNPO法人をめぐって、今、トラブルが頻発している。とくに問題となっているのは、サービス契約時に十分な説明がなされず、後になって高額な費用を請求されたり、死後の財産を業者に渡す契約が含まれていたりするケースだ。
また、解約時に返金が行われないなど、利用者が不利益を被る事例も報告されている。これらのトラブルは、身元保証サービスが法的な規制や監督がないことから起こっているともいえるのだ。
■認知能力を欠いた老人に用意された『成年後見制度の闇(一部悪徳不動産業者と結託した一部悪徳司法書士)』
◆成年後見制度を悪用し爆益…後見人の合法詐欺スキームに注意せよ
出典:https://www.youtube.com/watch?v=gmosGaLZROI 不動産Gメン滝島
成年後見制度を悪用して、高齢者から資産を奪う後見人たちのスキームに危機感を感じたGメンが警鐘を鳴らします。
【Google AI】
■成年後見制度の悪用・リスクの仕組み
- 財産からの継続的な報酬負担:
一度弁護士や司法書士などの専門家が後見人に選任されると、本人の判断能力が回復しない限り原則として変更・辞任は難しく、長期にわたって本人の財産から高額な後見人報酬が支払われ続けます。
・意図しない資産の処分・譲渡:
不十分な意思確認や、形式的な診断・裁判所の承認を背景に、本人の不動産や巨額の資産が無償譲渡や不利益な条件で外部(一般財団法人や第三者)へ流出させられるケースが指摘されています。
・家族の関与の難しさ:
多額の資産がある場合ほど親族ではなく専門家が選任されやすく、家族であっても後見人の財産管理や処分の動きを途中で止めることが極めて困難な構造があります。
注意点・対策
- 事前の備え(任意後見や家族信託):
判断能力が低下する前に、信頼できる家族や専門家と「任意後見契約」や「家族信託」をしっかり結んでおくことが重要です。
- 専門家任せにしない監視:
第三者後見人が選任された場合でも、定期的な報告内容や財産状況の推移に不審な点がないか、親族や関係者が目を光らせる必要があります。
<参考情報>
出典:⑤-3-3-3.身元保証人が担わされてきた役割を分解する~「身元保証」の壁と社会的解決への道筋~「金銭債務の保証」「緊急時の連絡先」「医療の意思決定支援」「死後の対応」
<家族信託という成年後見人制度のデメリット回避策>
出典:https://legalestate-kazokushintaku.com/guardianship/adultguardianshipsystemdisadvantages/
6.成年後見制度のデメリットを回避するなら「家族信託」という選択肢も
ここまで、成年後見制度のメリットとデメリット、そして利用すべきケースについて解説してきました。
「親族間に争いはないし、詐欺にあう危険性も低い。でも、将来の認知症による資産凍結は防ぎたい…」 「もっと家族の想いに沿った、柔軟な財産管理がしたい…」このようにお考えの方に、ぜひ知っていただきたいのが「家族信託」という選択肢です。
家族信託は、成年後見制度の多くのデメリットをカバーし、元気なうちから始める「オーダーメイドの財産管理」を実現する仕組みとして、近年非常に注目されています。
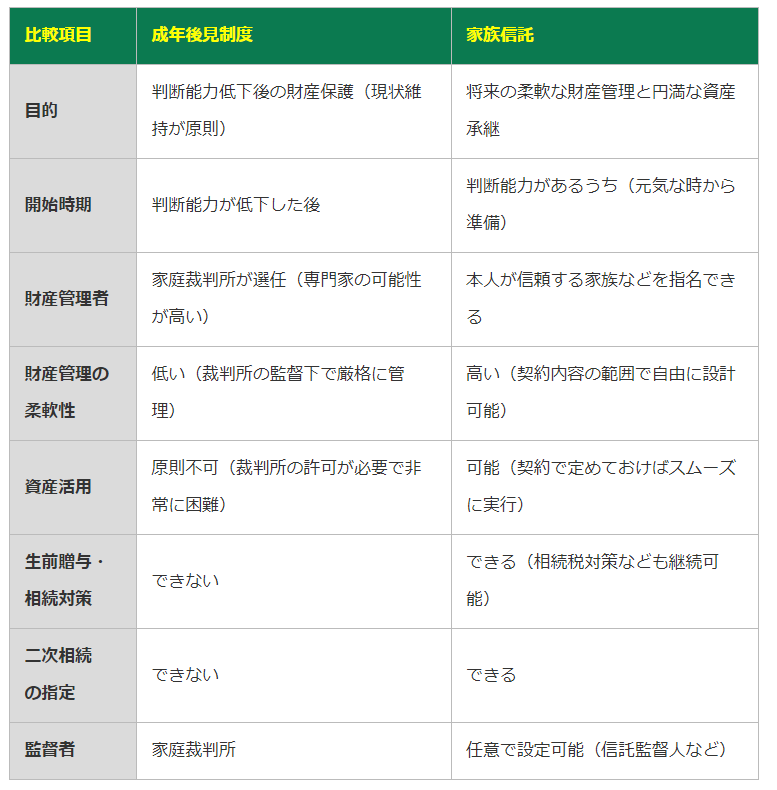
6-1.家族信託とは?成年後見制度との違いを比較表で解説
本人が元気で判断能力があるうちに、信頼できる家族(例えば子)との間で契約を結び、自分の財産(不動産、預貯金など)の管理や処分を託す制度です。
「私が認知症になったら、このアパートの経営と預金の管理を長男に任せる」といった内容を、あらかじめ契約で具体的に決めておくことができます。
成年後見制度との違いを比較すると、その特徴がより明確になります。
6-2.生前贈与や資産活用も可能!家族信託のメリット
比較表からもわかるように、家族信託には成年後見制度にはない、多くのメリットが存在します。
あらかじめ契約で定めておくことで、本人の判断能力が低下した後でも、受託者(管理を託された家族)が以下のような行為をスムーズに行えます。
成年後見制度では裁判所の許可が必要で非常に困難なこれらの行為も、家族信託なら家族の判断で迅速に実行できます。
■成年後見人制度は「やばい・ひどい」と言われる主な理由
- 一度始めると途中でやめられない:原則として、本人が亡くなるか判断能力が回復するまで一生続きます(期間限定の利用ができません)。
- 専門家への報酬がかかり続ける:弁護士や司法書士などの第三者が就任すると、本人の財産から毎月約2万〜6万円の報酬が死亡するまで支払われます。
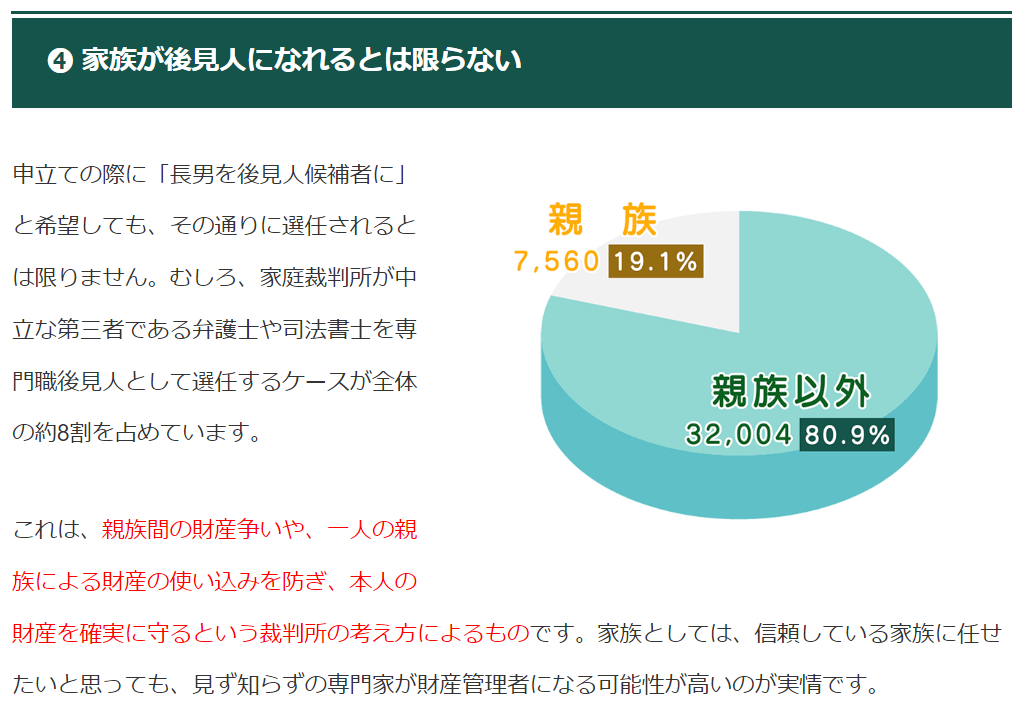
- 家族が後見人になれるとは限らない:希望を出しても、家庭裁判所が弁護士や司法書士などの「第三者」を選任することがあります。
- 財産が自由に動かせなくなる:本人の財産を守るための制度なので、家族の生活費の補填、リフォーム、生前贈与などが原則できなくなります。
■成年後見人が必要なケース
一方で、以下のような状況では非常に有効で、本人を守るための不可欠な手段になります。
- すでに認知症などで判断能力が失われており、銀行口座が凍結されたり不動産を売却・遺産分割する必要がある場合
- 身寄りがない場合
- 家族間でお金の管理を巡る対立やトラブルがある場合(中立な第三者が入ることで収まることがあります
後悔しないための対策
- 元気なうちの備え:判断能力があるうちなら、柔軟に財産管理ができる家族信託や、自分で担い手を決められる任意後見契約を選べます。
- 安易な申し立てを避ける:「実家を売るためだけに一時的に…」といった軽い気持ちで法定後見を申し立てると後悔しやすいため、利用前の慎重な判断が重要です。
■成年後見制度の落とし穴は?
【Google AI による概要】
成年後見制度の最大の落とし穴は、一度利用を開始すると原則として本人が亡くなるまでやめられず、専門職が選任された場合に多額の費用(報酬)が生涯発生し続ける点です。
そのほかにも、知っておくべき重大なリスクや制約があります。
主な落とし穴・デメリット
・財産の自由な活用・相続対策ができなくなる
本人のための支出であっても、生活費の立て替えが認められなかったり、資産運用や生前贈与、不動産の売却などが厳しく制限・禁止されます。家族が望む柔軟な財産管理ができません。
・専門家報酬の負担
弁護士や司法書士などの専門職が後見人になると、本人の財産から月額2万円〜6万円程度の報酬を支払い続ける必要があります。これが長期化すると数百万円以上の負担になります。
・希望通りの後見人になれない
家族や親族が後見人の候補者として申し立てても、裁判所の判断で中立的な第三者(専門家)が選任されるケースが多くあります。
・親族間のトラブルや精神的負担
親族が後見人になった場合でも、財産管理の厳格さから他の親族と不和が生じたり、裁判所への年次報告などの事務負担で心身が疲弊したりします。
■成年後見制度の9つのデメリット|家族の費用負担と後悔しない対策
出典:https://legalestate-kazokushintaku.com/guardianship/adultguardianshipsystemdisadvantages/
将来の備えとして「成年後見制度」の利用を検討する方の多くは、そうお考えではないでしょうか。しかし、制度のデメリットや問題点を深く理解しないまま利用に踏み切ると、かえってご家族が金銭的・精神的に苦しむケースが後を絶ちません。良かれと思って準備した制度が、家族を縛る足かせになってしまうことすらあるのです。
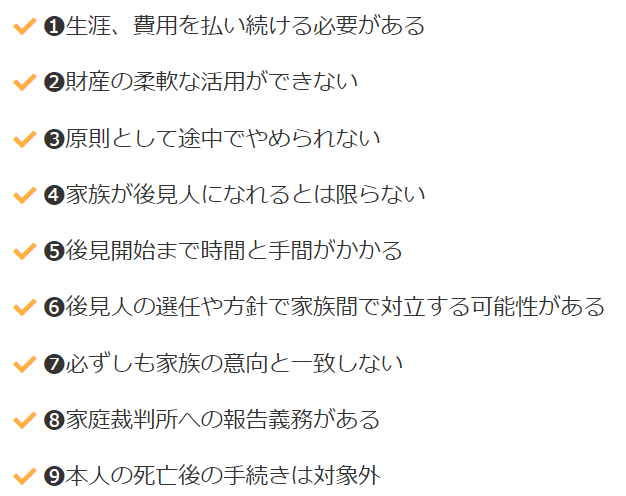
本記事で紹介する成年後見制度のデメリットは下記のとおりです。
❶生涯、費用を払い続ける必要がある
❸原則として途中でやめられない
❾本人の死亡後の手続きは対象外
Q5.選ばれた後見人の仕事ぶりに不満がある場合、やめさせる(解任する)ことはできますか?
非常に困難ですが、不可能ではありません。後見人を解任するには、家庭裁判所に「後見人解任の申立て」を行い、「正当な事由」があることを認めてもらう必要があります。
正当な事由とは、財産の使い込み(不正な行為)や、著しい不行跡(任務の放棄など)といった重大な問題に限られます。「後見人の進め方が気に入らない」「もっと柔軟に対応してほしい」といった、単なる意見の不一致や不満だけでは、解任が認められることはほとんどありません。これも制度の硬直性を示す一例と言えます。
■後悔する前に知って欲しい。親族後見人が引き起こす家族崩壊のリスクと回避方法を解説
出典:https://www.youtube.com/watch?v=cbRgF8aJhuo&t=1109s 脱・税理士スガワラくん