■おひとりさま終活に向けた主な仕組み
・約定履行費用保険:東京海上日動などが提供する、高額な預託金を事前に用意しなくても、月々の保険料や掛け金で火葬や死後事務の実費をカバーできる新しい枠組みです。
【Google AI による概要】
おひとりさまの終活保険とは、身寄りのない単身者が自身の死後の葬儀費用や死後事務手続きの資金を準備するための少額短期保険や生命保険・信託の仕組みです。
以下の出典:https://www.asahi.com/articles/ASV9J1GLZV9JULLI006M.html 朝日新聞 2026年9月19日
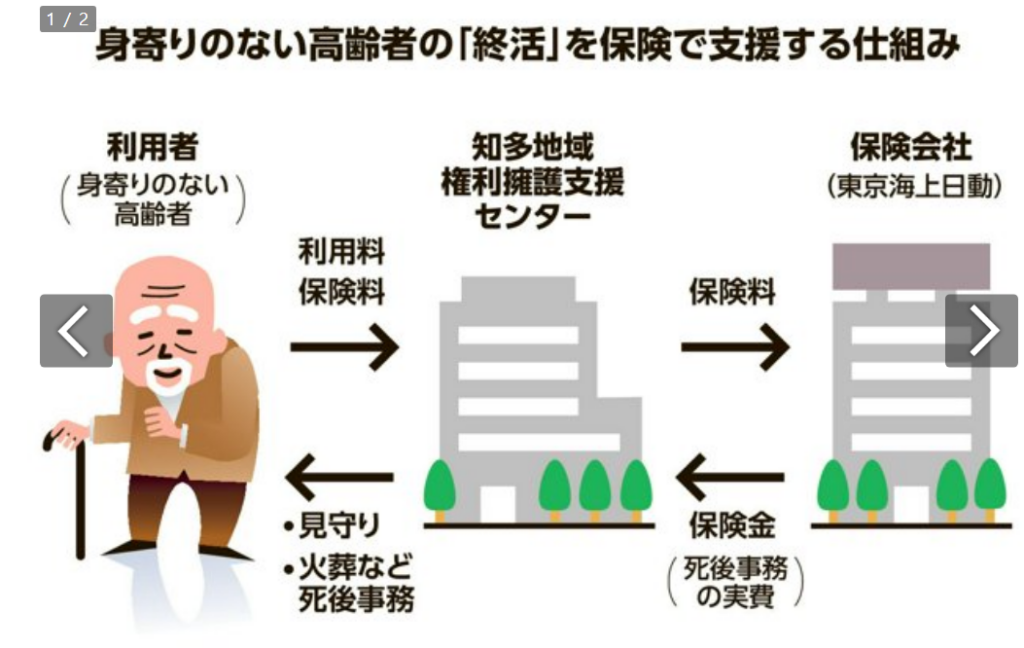
東京海上日動火災保険は8月から、身寄りのない高齢者が、預託金を準備しなくても安心して「終活」を一任できるサービスを支援するための保険の全国展開を始めた。
単身の高齢者が病気になったり、孤独死したりしたときに備えた「終身サポートサービス」を受けるには、一般的に高額な預託金が必要になるが、保険の仕組みを使うことでサービスを受けやすくする狙いがある。
東京海上は昨秋から、愛知県の知多半島にある4市5町(半田市、常滑市、東海市など)で単身の高齢者らの支援活動を行っている知多地域権利擁護支援センターと提携し、この仕組みを試験的に導入している。
センターは、単身の中高年住民を対象に「くらしあんしんサポート事業」を展開。基本プランでは、定期的な見守りや入院・施設入所支援に加え、死後の火葬も約束する。
利用者は、加入時に預託金を支払う必要はなく、年齢・性別ごとに設定された月額利用料をセンターに支払う。40歳以上であれば加入でき、60~74歳で契約すれば月々の保険料相当額は終身で1千円台という。オプションで納骨や遺品整理などのサービスも追加できる。
一方、センターは東京海上と保険契約を結ぶ。利用者が亡くなると、火葬などにかかった実費を保険金としてセンターから東京海上に請求する。
60~74歳でサービス契約した利用者の場合、センターが東京海上に支払う一人あたりの保険料は、終身で月1千円台から(性別や支払い限度額による)という。
東京海上はこの仕組みを全国展開している。一般社団法人「全国権利擁護支援ネットワーク」と連携し、加盟する180以上の事業者と保険契約を結べるようにした。東京海上の担当者によると、サービスの拡大に向け、厚生労働省や全国の社会福祉協議会などとも意見交換しているという。
独身、離婚、死別などで一人暮らしをしている高齢者がいる世帯数は933万(2025年)に達する。死後手続きを含めた終活を任せられる「終身サポートサービス」のニーズは高まり、事業者は400社を超え、6万~10万人が利用しているとされる。
一方で、高額な預託金をめぐるトラブルも相次ぐ。頼れる身寄りがなく、南関東で一人暮らしをする70代女性は2年前、先行きが不安になり、民間の終身サポートサービスと契約。入会金や年会費、入院入所の手続き支援や死後事務契約の預託金などとして計150万円を支払った。今年になって解約を申し出たところ、50万円分の返金に応じてもらえなかったという。
国民生活センターに寄せられた終身サポート契約にまつわる相談件数は24年度に421件、25年度は406件と、16年度に比べ3倍ほど増えている。26年度も年間400件前後のペースで相談がある。
出典:https://www.asahi.com/articles/ASV9J1GLZV9JULLI006M.html
■約定履行費用保険:「おひとり様」
【Google AI 概要】
画期的なポイントや仕組みの概要は以下の通りです。
◆従来の課題と新制度の違い
従来の「終身サポートサービス(死後事務契約など)」では、本人が亡くなった後の火葬代や遺品整理費用として、数十万〜数百万円の「預託金」を事前に事業者に預ける必要があり、これが経済的な壁やトラブルの原因になっていました。
新制度では、この預託金を「保険(掛け金)」に置き換えることで、初期費用の負担をなくしています。
◆仕組み(ビジネスモデル)
個人が直接保険会社と契約するのではなく、終活支援を行うNPO法人や一般社団法人などの「事業者」と「東京海上日動」が保険契約を結ぶ形をとります。
・利用者の負担:まとまった預託金は不要。毎月の見守り・サービス利用料に加え、年齢に応じたわずかな掛け金を事業者に支払います(例:60〜74歳で契約した場合、保険料相当額は終身で月1,000円台〜)。
・事業者の役割:利用者から集めた掛け金を、保険料として東京海上日動に一括して納めます。
・もしもの時:利用者が亡くなった際、事業者が火葬や手続き(死後事務)を行い、そのかかった実費を東京海上日動に「保険金」として請求して補填します。
◆注目される特徴
・健康状態の告知が不要
通常の生命保険と異なり、持病や健康状態の告知義務がないため、高齢者や医療リスクを抱える方でも加入しやすい仕組みになっています。
・全国展開へ拡大
東京海上日動は、一般社団法人「全国権利擁護支援ネットワーク」等と連携し、この仕組みを全国の加盟事業者に展開しています。
「預託金の持ち逃げや倒産が不安」「まとまったお金がないけれど、死後の手続きを誰かに頼みたい」というおひとり様の不安を解消する、これからの多死社会・単身社会に適した先進的なセーフティネットとして注目を集めています。
<参考情報>
全国権利擁護支援ネットワーク
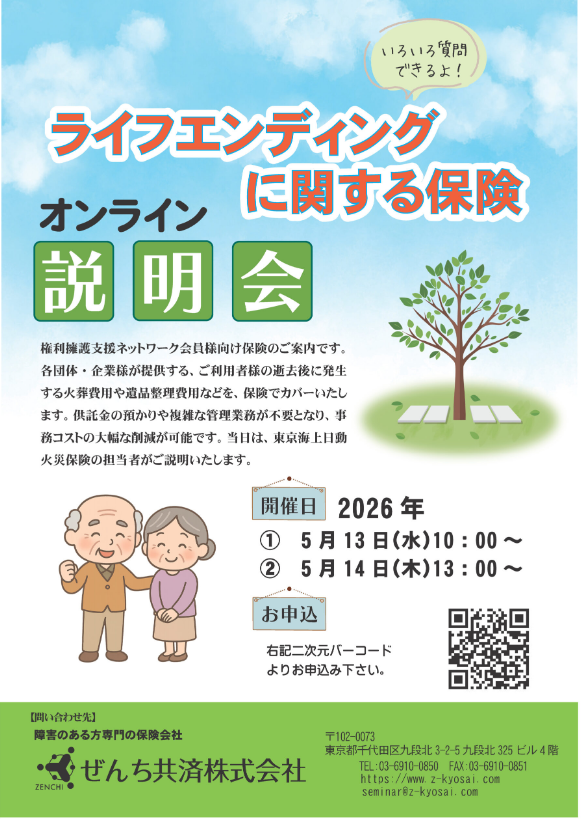
ライフエンディングに関する保険オンライン説明会
出典:https://asnet-japan.net/schedule/lifeending/
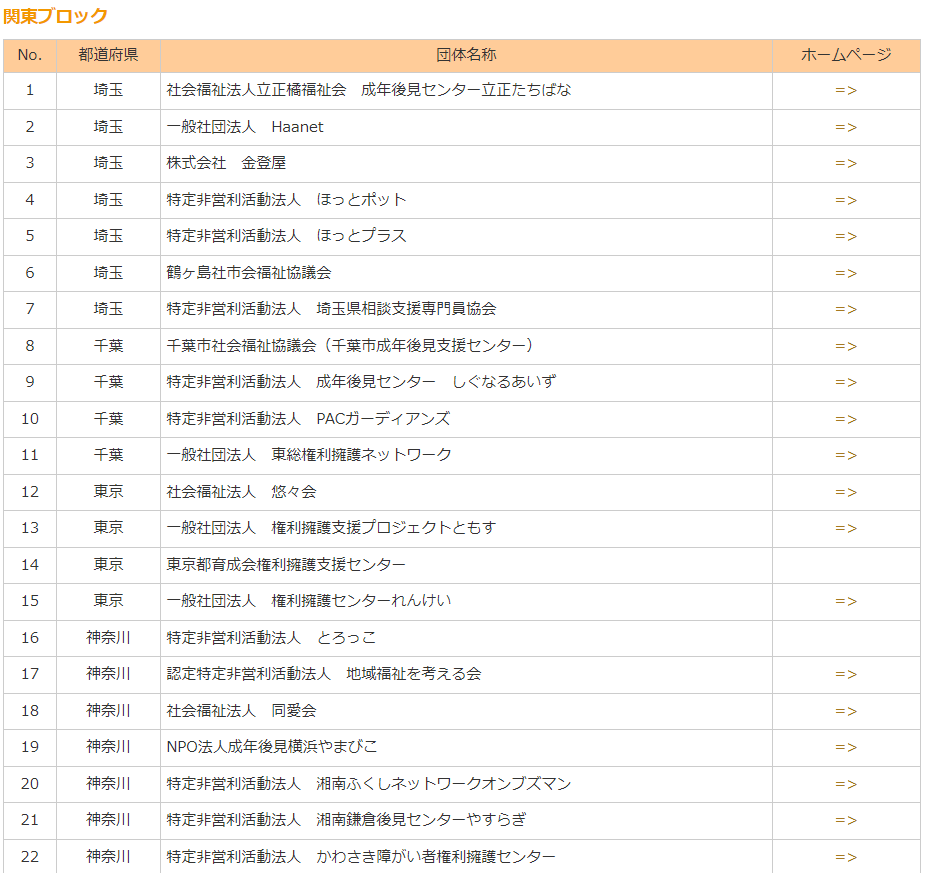
・加入団体情報/正会員
出典:https://asnet-japan.net/join/
・設立の歩みと現在
(1)はじめの一歩
兵庫県西宮市にある特定非営利活動法人PASネットでは、2005年より地域の権利擁護支援システムの確立を目指して全国各地の主だった権利擁護支援活動を行っている団体等を訪問又は招聘し、組織形態や活動内容についての情報・意見交換と実践交流を行ってきました。(表1)
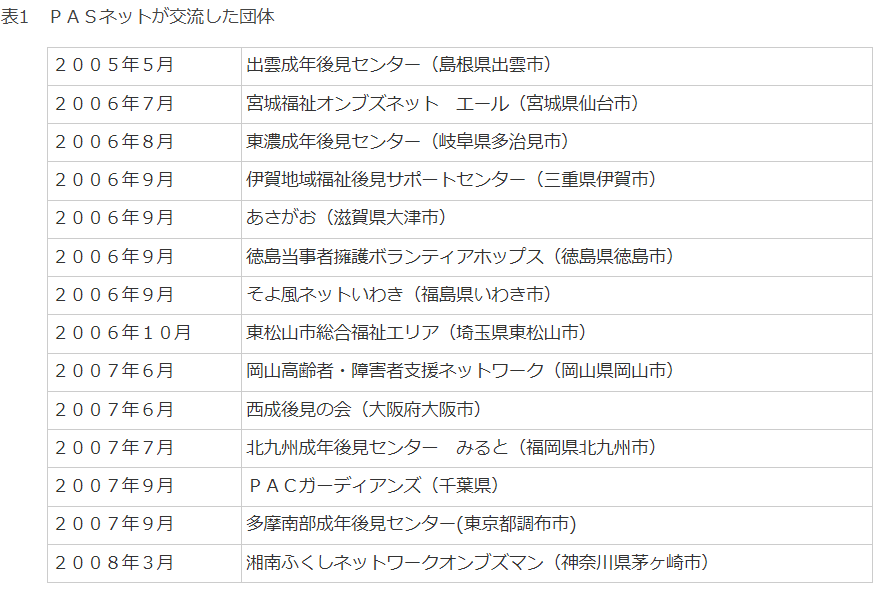
こうした交流を通して、全国各地に地域で権利擁護支援活動を行っている団体があること、その動きも活発で新たな団体も増えていること、今後ますます地域の権利擁護支援ニーズが広がり、それに対応するための仕組みづくりや実践活動が求められていること等が確認できました。そこで、全国的な権利擁護支援ネットワークの形成に向けた取り組みとして「権利擁護支援全国ネットワーク構築推進事業」を、WAMネット(独立行政法 福祉医療機構)助成金「高齢者・障害者福祉基金(特別分)」に申請。今年度(平成20年度)、ようやく助成を受けることに決定しました。
(2)ネットワーク形成
<2008年度>
こうして「特定非営利活動法人PASネット」が、これまで交流・連携してきた権利擁護団体等を中心に、地域における権利擁護支援の展開とネットワークの必要性の理解を求めて「全国権利擁護支援ネットワーク(仮称)」構築の呼びかけを行いました。
その上で、全国各地の権利擁護支援団体等を個別に訪問、事業の趣旨説明等を行いながら賛同していただける団体・個人を確保していきました。その際、ネットワーク化の柱として、次の3点を特に確認しました。
(1) 権利擁護支援のネットワークであること(成年後見のネットワークではない!)
(2) 他職種連携(法律職と福祉職の連携を中心に)
(3) 地域での権利擁護支援の実践活動
そして全国を6つのブロックにわけ、各地域ブロックを基本にメーリングの立ち上げ、顔の見える情報交換や交流の機会を設定しました。
地域ブロック内での横のつながりができたところで、実践交流と地域啓発を基本とする地域フォーラムを開催していきました。
そして各地域ブロックの交流の総括として、2009年2月7~8日に「全国権利擁護支援ネットワーク会議inとうきょう」を全社協灘尾ホール(東京:霞ヶ関)にて開催、地域における権利擁護システム確立のための各地からの提言や2009年度における「全国権利擁護支援ネットワーク(仮称)」の組織化を目指した検討を行いました。
<2009年度>
2009年度も引き続きWAMネットより助成を受けて「全国権利擁護支援ネットワーク組織化事業」
として行うことになりました。具体的には「組織化」に向けて改めて設立趣意書」を作成し、2008年度事業における趣旨賛同団体30団体に送付して改めて参加を呼びかけました(趣意書参照)。また2008年度においては北海道や四国地区には趣旨賛同団体を確保することが出来なかったことから、趣旨賛同団体より情報提供をいただき、愛媛県や北海道内にアプローチを行っています。
そして、9月5日(土)兵庫県西宮市において「全国権利擁護支援ネットワーク」の設立総会が行われ、22団体が加入して正式に発足しました。
(3)任意団体「全国権利擁護支援ネットワーク」設立
介護保険制度の改正、障害者自立支援法の施行等、福祉制度が目まぐるしく変化する中で、福祉サービスの利用は確実に広がり、契約という手法も定着してきているようです。しかし、高齢者や障害のある人たちの地域生活の状況を見ると、消費者被害や虐待等の権利侵害は拡大しており、生活保護や年金等の利用や地域居住の場の確保、居住環境の整備、介護・福祉サービスの利用を含めた生活支援の確保等、権利行使に対する支援ニーズも増大しています。このように地域生活が脆弱で危機的な状況にある中で、地域における権利擁護支援に関わる課題も山積しています。
高齢になっても、障害があっても、地域から排除されず、必要なサービス・支援を確保して、自分らしい「地域自立生活」を営むことは、誰もが持っている基本的な権利です。高齢や障害、疾病等のために身体能力や意思判断能力等が不十分であっても、人間としての尊厳や権利主体としての立場が損なわれることがあってはなりません。その権利を守り、現実にある不平等や差別、虐待等をなくすための権利擁護の取り組みは、社会の責任として果たさなければならないものです。
この間、こうした「思い」を持ち、誰もが地域で安心して暮せるために、地域で権利擁護に関わる支援活動を始めた団体が全国各地に生まれています。そこでは権利擁護の専門的な相談支援、研修会等による地域啓発の取り組み、成年後見制度の利用支援、「法人後見」の活用、「市民後見人」等の養成、福祉オンブズマン活動等、多様で特色のある活動が展開されています。しかし、それぞれの懸命な努力にも関わらず活動している団体の多くが脆弱な組織・事業基盤であるために財源や人材の確保等に苦しむ状況が共通してあります。また基本的な支援の考え方や方法論等においても、それぞれの団体の独自性に委ねられており、現状では普遍化されたものはありません。
しかし、全国各地で権利擁護支援の実践を積み重ねてきた団体・個人が、権利擁護支援のネットワークを形成して、相互に学び合い、交流し協働することによって、それぞれの活動を充実・発展させ、全ての人に通じる支援として権利擁護の手法を普遍化していくことができるはずです。
私たちは、地域の権利擁護支援活動を推進し、誰もが地域で安心して暮らせるために必要な法制度の整備を行い、日本に権利擁護支援システムを構築することを目標として掲げたいと思います。この目標を実現するために、ここに、「全国権利擁護支援ネットワーク」を設立しました。
2009(平成21)年 9月 5日
■ひとりぼっちの高齢者を誰が守るのか
~「身元保証」の壁と社会的解決への道筋~
出典:https://www.dlri.co.jp/report/ld/556150.html 2025.12.19 後藤 博
1. 「おひとりさま」社会の衝撃
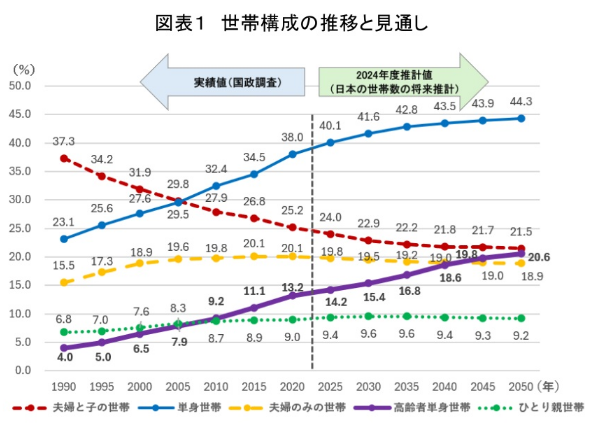
日本は今、高齢社会における新たな局面を迎えている。国立社会保障・人口問題研究所の推計によれば、図表1が示すように、昭和・平成の時代に多くの割合を占めていた「夫婦と子」の同居世帯といった世帯構成は縮小の一途をたどっている。代わって伸展しているのが単身世帯であり、右肩上がりの推移は、日本社会において「家族による支え合い」の基盤が物理的に縮小していることを客観的な数値として提示している。
高齢者世帯のうち、その約3分の1以上がすでに単身世帯に達しており、単身高齢者の急増はもはや避けて通れない現実となっている(注1)。
かつては「例外的な事情」と見なされていた生涯未婚や、配偶者との死別による独居は、今や誰にでも訪れうる「標準的な老後」の姿となりつつある。長寿化の進展は喜ばしい反面、それは同時に配偶者や兄弟姉妹もまた高齢化し、あるいは先に他界するという現実を突きつけるものでもある。頼れる親族が物理的に存在しない状況は、個人の努力で回避できる範疇を超え、社会構造的な課題として顕在化しているのである。
こうした社会構造の変化に伴い、行政や福祉の現場における「身寄りのない高齢者」の定義もまた、拡大の一途をたどっている。それは単に戸籍上の親族がいない(天涯孤独)ケースだけには留まらない。親族が遠方に居住し疎遠である場合や、親族自身が高齢や疾病により支援能力を持たない「老老介護」「認認介護」の延長線上にあるケースも含め、「実質的な身寄りなし(注2)」の状態にある高齢者は潜在的に膨大な数に上る。彼らが直面するのは、日々の孤独だけではない。医療や介護が必要となった最大のピンチにおいて、「家族の不在」こそが生存権を脅かす壁となって立ちはだかる。
2.立ちはだかる「身元保証」の壁
日本の医療・介護システムは、長らく「家族によるバックアップ」を前提として設計・運用されてきた。その最たる象徴であり、単身高齢者の前に立ちはだかる最大の壁が、入院や施設入所時に求められる「身元保証人」の存在である。総務省の調査によれば、病院の約9割、介護施設の9割以上が、入院・入所時に身元保証人等を求めているという実態がある(注3)。
現場がこれほどまでに身元保証人を求める背景には、医療費や利用料の未払いリスクへの懸念だけではない。それ以上に、認知症等で判断能力が低下した際の医療同意、退院・退所時の引き取り手、そして死亡時の遺体や残置物の引き取り手がいないことへの懸念が、この慣習を強固なものにしているのである。
一方で厚生労働省は通知において、「身元保証人がいないことのみを理由に入院・入所を拒んではならない」と明示している(注4)。しかし、現場の実態はこの指針と大きく乖離(かいり)しているのが現実だ。身元保証人が用意できない高齢者は、入院手続きが遅延したり、あるいは「満床」等の理由をつけて事実上の入所拒否(スクリーニング)に遭ったりするケースが後を絶たない(注5)。その結果として、本来受けられるはずの医療や介護から排除され、地域の中で孤立を深める「保証人難民」とも呼ぶべき層が生まれている。これは憲法が保障する生存権に関わる重大な人権問題と言わざるを得ない(注6)。
3. 民間の身元保証サービスの光と影
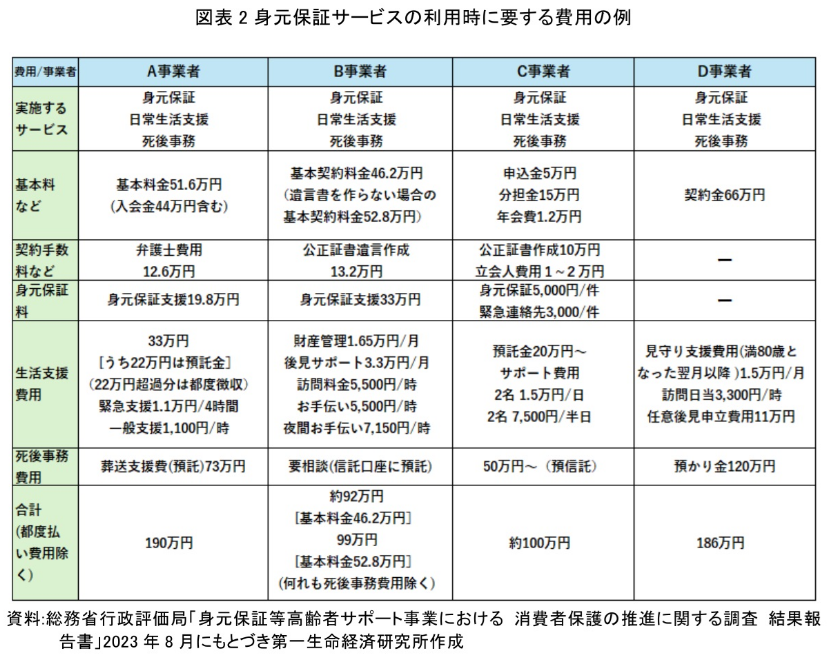
こうした家族機能の弱体化による「保証人空白」を埋めるべく、急速に拡大したのが民間の身元保証ビジネスである。これらの事業者は、身元保証のみならず、日常生活支援、死後事務(葬儀・納骨)、遺言執行までをパッケージ化し、「家族代行」としてサービスを提供している。しかし、これらのサービスを利用するには、数十万円から数百万円に及ぶ高額な契約金や預託金が必要となるケースが一般的であり、経済的に余裕のある高齢者しか利用できないという側面がある。図表2は、実際に事業者が提示している費用構造の一例を示したものである。入会金や契約金といった初期費用に加え、将来の弁済や死後事務に充てるための「預託金」を含めると、契約時点でまとまった資金が必要となることが読み取れる。この金額規模は、限られた年金のみで生活する多くの単身高齢者にとって利用しにくい。
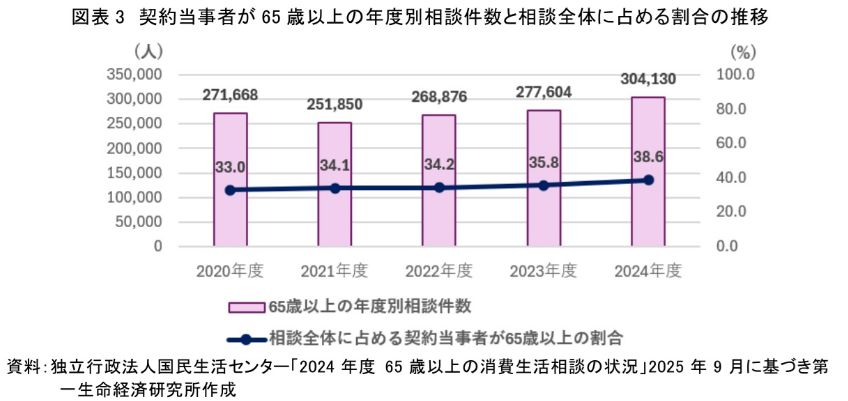
さらに、身元保証ビジネスの急拡大に伴い、トラブルもまた急増している点を見過ごすことはできない。国民生活センターの2024年度データによれば、契約当事者が65歳以上の消費生活相談件数は過去最多を更新しており、その中には身元保証サービスに関する相談も多く含まれる(注7)。
図表3に示す推移は、この「トラブル急増」の現実を客観的な数値として裏付けている。相談件数の規模と、相談全体に占める高齢者の割合の高さは、高齢化に伴うニーズの高まりが、そのまま消費者被害のリスク拡大に直結してしまっている厳しい実態を可視化しているといえよう。
「解約しようとしたら高額な違約金を請求された」「説明とサービス内容が異なる」といった契約トラブルに加え、さらに深刻なのは事業者の経営破綻である。
公益的と思われていた団体が倒産し、預けていた多額の預託金が返還されず、将来の保証も失うという悲劇が現実に起きている。
身元保証等高齢者サポートサービスについては監督官庁が存在せず、許認可制でもない現在の法制度下では、高齢者の資産と生活を守るための規制が圧倒的に不足していると言わざるを得ない(注8)。
4. 社会的解決への転換
「身元保証」の壁を打破するためには、民法上の扶養義務や従来の契約慣行が、現代の家族形態に追いついていないことを直視し、「家族依存」から「社会保障」へと舵を切る必要がある。
解決に向けては第一に、身元保証人が担わされてきた役割を分解することである。
「金銭債務の保証」
「緊急時の連絡先」
「医療の意思決定支援」
「死後の対応」。
これらを一人の親族(または一企業)に丸投げするのではなく、機能ごとに社会的な代替策を講じる視点が求められる。
具体的には、営利企業だけに依存しない、公的なセーフティネットの構築が急務である。
その先行モデルとして注目されるのが、横須賀市の「エンディングプラン・サポート事業」である。これは資産が少ない高齢者でも安価に死後事務(葬儀・納骨)を市が生前契約で引き受ける画期的な仕組みとして全国に波及した(注9)。
また、豊島区の「終活支援事業」のように、自治体が主体となって相談窓口を設け、適切な支援につなぐ取り組みも始まっている(注10)。
さらに、各地の社会福祉協議会が運営する「権利擁護センター」や、市民後見人による支援の拡充も重要である。営利を主目的としないこれら公的・準公的な主体が、身元保証に代わる安心の担い手として機能強化されるべきである。
第二に、民間身元保証事業者への公的規制(許認可制・監督強化)と、健全な業界育成である。高齢者の資産を預かる事業でありながら、破綻時の保全措置も義務付けられていない現状はあまりに脆弱であり、早急な法制化が必要不可欠だ。
一方で、業界内部にも前向きな変化が起きている。2025年11月には、「一般社団法人全国高齢者等終身サポート事業者協会」が設立記念フォーラムを開催し、事業の適正化や質の向上に向けた自主的な一歩を踏み出した(注11)。
国は、こうした民間の自浄作用や健全化の動きを高く評価しつつ、それをより確実なものにするために法的枠組み(許認可制)を整備すべきだ。官民が車の両輪となって悪質な事業者を排除し、利用者が心から信頼できる市場を育てていく必要がある。
5.誰もが安心して老いるための未来図
本稿で確認してきた「身元保証」をめぐる課題は、決して悲観すべき日本の限界ではない。むしろ、明治民法以来続いてきた「家族」への過度な依存から脱却し、個人の尊厳を社会全体で支える新しい仕組みへと進化するための、またとない転換点である。法整備と環境構築が進んだ先には、より成熟した社会の姿が見えてくる。
第一に期待されるのは、医療・介護へのアクセスが完全に保障される未来である。身元保証人の不在を理由としたサービスの拒否を法的に禁止することは、単なる規制強化ではない。それは、日本国憲法第25条が謳う生存権を現代社会に合わせて実質化し、誰もが必要な時に適切なケアを受けられる当たり前の安心を取り戻すための礎となる。現場の職員が制度の不備による葛藤から解放され、目の前のケアに専念できる環境を作ることも、この法整備の重要な意義である。
第二に、身元保証サービスの法制化(許認可制・監督強化)は、健全な市場の育成につながる。高齢者の大切な資産を預かる事業において、明確なルールの下で事業者の質が担保されれば、利用者は疑心暗鬼になることなくサービスを選択できるようになる。「契約トラブル」という汚名を返上し、公的支援と民間サービスがそれぞれの強みを生かしながら、利用者の人生を支える「信頼のインフラ」として機能する社会が待たれる。
そして、これらを支えるのが地域社会の進化である。地域包括ケアシステムに「権利擁護」と「死後事務」が標準装備されることで、自治体は単なる行政窓口を超え、最期まで住民に寄り添うパートナーとなり得る。横須賀市や豊島区のような先進事例は、地域が主体となってセーフティネットを張れることを実証した希望の光である。
私たちは今、未婚化・長寿化により「誰もが最後は1人になる」時代を迎えている。しかし、それは「孤独な社会」を意味しない。「家族がいなければ生きていけない」という古い呪縛を解き放ち、家族の有無にかかわらず、誰もが一個人として尊重され、守られる「新たな社会契約」を結ぶチャンスが目の前にある。
制度の壁を乗り越えた先にあるのは、誰もが安心して1人で老い、その人らしい最期を迎えられる豊かな社会である。2025年以降の日本が、世界に先駆けてそのモデルを示せるかどうか。私たちには、その未来を実現する力が残されている。
【注釈】
- 国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)2024(令和6)年推計」。同推計では、2050年には全世帯の44.3%、高齢者世帯の半数近くが単独世帯になると予測されている。
- 総務省行政評価局「身元保証人等に関する行政評価・監視結果報告書」(2022年3月)。同報告書では「親族がいても疎遠等の理由で頼れない者」も支援が必要な層として定義している。
- 総務省行政評価局「身元保証人等に関する行政評価・監視結果報告書」(202年3月)を参照。
- 厚生労働省医政局医事課長通知「身元保証人等がいないことをのみを理由に医療機関において入院を拒否することについて」(2018年4月27日 医政発0427第2号)。
- NHK「クローズアップ現代」等の報道によれば、表向きは「満床」などの理由で断られるが、実際には保証人不在がネックとなっている事例が報告されている。また、厚生労働省の調査「身元保証人等がいない場合の入院・入所サポートのあり方に関する調査研究事業」においても、保証人不在が入退院調整の遅延要因となっている実態が報告されている。
- 日本国憲法第25条「すべて国民は、健康で文化的な最低限度の生活を営む権利を有する」に基づく生存権の侵害に該当するとの指摘がある。
- 独立行政法人国民生活センター「身元保証等高齢者サポートサービスをめぐる契約トラブル-『解約できない』『返金されない』などの相談が増加-」(2024年版)より。
- 現在、身元保証事業を直接規制する法律はなく、民法の契約自由の原則に委ねられているため、行政による監督権限が及ばない空白地帯となっている。
- 神奈川県横須賀市「エンディングプラン・サポート事業」。2015年より開始された、所得制限を設けたうえで葬儀・納骨を安価に引き受ける自治体独自の事業。
- 東京都豊島区「終活あんしんセンター」。2018年開設。専門相談員を配置し、適切な民間事業者や専門家への橋渡しを行う相談支援モデル。
- 一般社団法人全国高齢者等終身サポート事業者協会: 2025年8月に設立された、身元保証等を行う事業者による日本初の業界団体。国の「高齢者等終身サポート事業者ガイドライン」に準拠した認証制度の構築や適正運営の促進を目的とする。特筆すべきは、会員事業者が経営破綻等で業務継続が困難になった際、他の会員が業務を引き継ぐ「補填・引継ぎ事業」を掲げている。これまで課題とされてきた「契約者の保護」に対する民間側からの具体的な解決策として期待されている。
【参考文献】
- 内閣官房 内閣府 金融庁 消費者庁 総務省 法務省 厚生労働省 経済産業省 国土交通省「高齢者等終身サポート事業者ガイドライン」(2024年6月)
- 国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)令和6(2024)年推計」(2025年2月)
- 総務省行政評価局「高齢者の身元保証に関する調査(行政相談契機) -入院、入所の支援事例を中心として- 結果報告書」(2022年3月)
- 厚生労働省老健局通知(老高発0730第1号 老認発0730第1号)「市町村や地域包括支援センターにおける身元保証等 の一部改正について(通知)」(2025年7月)
出典:https://www.dlri.co.jp/report/ld/556150.html 本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。
■一人暮らしのおひとりさまの老後の看取りはどうしたらいいですか?
【Google AI による概要】
一人暮らしのおひとりさまが自宅で最期を迎える(在宅看取り)には、訪問診療や訪問看護などの在宅医療・介護サービスを組み合わせることで可能になります。
1. 相談・支援体制をつくる
- 地域包括支援センターに相談する
まずは地域の窓口である地域包括支援センターに連絡し、利用できるサービスを確認します。 - ケアマネジャーとケアプランを作る
介護保険サービスを使って、訪問介護や訪問入浴の手配を進めます。 - 訪問診療・訪問看護を導入する
通院が難しくなった時に備え、自宅まで来てくれるお医者さんや看護師さんと契約します。痛みを和らぐ緩和ケアの相談もあらかじめ行っておきます。
2. 生前の契約や意思表示をしておく
- 任意後見契約を結ぶ
判断能力が衰えたときにお金の管理や契約を代行してもらう人(または法人)をあらかじめ決めておきます。 - 死後事務委任契約を結ぶ
亡くなった後の葬儀や納骨、部屋の片付けなどを頼む契約をしておきます。 - 遺言書を作成する身寄りがない場合、財産の行き先をハッキリさせるために遺言書を用意します。
3. 自宅での看取りに対する心構え
・無理な延命を望まない選択
最後まで点滴や人工栄養を続けると吸引が必要になり、常時誰かがそばにいる状態になるため一人暮らしでの在宅が難しくなります。食べられる分だけ食べる自然な看取りを医師やケアマネと共有します
・「最期の瞬間」への理解
必ずしも亡くなるその瞬間に誰もがそばにいなければならないわけではありません。訪問サービスのスタッフが訪れた際に亡くなっていたとしても、あらかじめ契約や連絡体制があれば慌てずに対処できます。
■おひとりさまの老後はどうしたらいいですか?
【Google AI による概要】
おひとりさまの老後は、資金計画の作成や身元保証・死後事務の準備を元気なうちに進めておくことが大切です。
漠然とした不安を解消するため、早めにできる具体的な対策を確認しておきましょう。
お金と生活の備え
- 資金計画を作る:毎月の生活費と年金受給額を計算し、収支のバランスを把握します。
- かかりつけ医を決める:健康なうちから身近な医師を作り、日常の健康管理や急な体調不良に備えます。
- 見守りサービスを利用する:センサーや定期的な電話確認などで、自宅での異変や緊急時に備えます。
法律と手続きの備え
- 任意後見制度を使う:認知症などで判断能力が低下したときに備え、財産管理を任せる人を決めておきます。
- 身元保証人を確保する:入院や施設入居の際に必要となる保証人のため、身元保証サポートを行う業者や専門家を探しておきます。
- 遺言書と死後事務委任契約:財産の分け方を遺言で残し、葬儀や手続きは死後事務委任契約で信頼できる人や事業者に委託します。
- 相談窓口を活用する:地域の地域包括支援センターや社会福祉協議会に早めの相談をします
<参考情報>
出典:https://shukatsu-kyougikai.com/column/ohitorisama-rougo-risks-preparation-guide
6.身元保証人が見つかりにくく、手続きが進まないリスク
身寄りのない方の身元保証人に関するリスクは、入院したり施設へ入所したりする際に問題となります。
入院の手続きや手術の同意、高齢者施設への入所に必要な契約などの際に身元保証人を求められますが、家族がいない場合は身元保証人を見つけるのが困難です。
身元保証人が見つからないことによって、希望する手続きが進まないケースも想定されます。
<参考情報>
出典:https://shukatsu-kyougikai.com/column/miyori-nai-koureisha-end-of-life-planning-checklist/
身寄りのない高齢者が終活を行わない場合のリスク
身寄りのない高齢者が終活を行わない場合のリスクについて、詳しい内容を紹介します。
1:医療や介護に関する問題
突然の病気や事故の際、医療処置の希望、延命治療の意向など、本人の意志が明確に示されていないと医師や医療関係者が治療方針を判断することが困難となります。
また、日常のサポートが必要になった場合、適切な介護サービスを受けられない可能性も高まります。身の周りの世話など、必要に応じた介護やサポートを受けることが難しくなるでしょう。
これらの不安を考慮すると、身寄りのない高齢者が終活を行わないことで、将来的に医療や介護が必要となった際に困ることがわかります。そのため、医療や介護に関して自分の意思を反映するために、終活は必要な活動と言えるでしょう。
<参考情報>
出典:https://shukatsu-kyougikai.com/column/miyori-nashi-rougo-hospitalization-nursing-home-guide/
■身寄りがないことで高齢者が直面する入院・入居の問題点について
内閣府の発表した「令和4年版 高齢社会白書」によれば、65歳以上の一人暮らしの割合は男性 が15.0%、女性が22.1%となっています。65 歳以上の男性は7人に1人、女性は5人に1人が一人暮らしをしており、年々増加傾向にあるのが現状です。
一人暮らしであったとしても、自宅近くに家族や親族などの頼れる人が住んでいれば良いのですが、身寄りがない高齢者にとっては、自分ひとりでの生活では困難が多く、体調を崩してしまった時や一人での生活に困難を感じた時に入院や高齢者施設への入居を考えます。しかし、身寄りがないことで下記のような問題が起こることが予想されます。
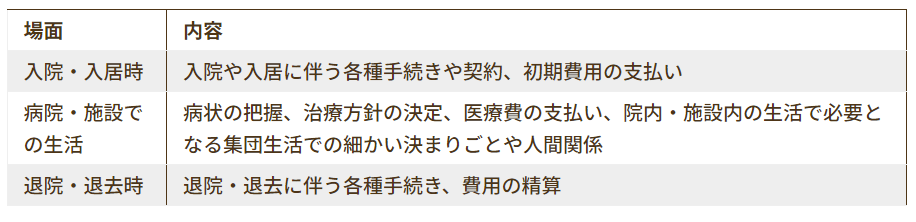
入院や入居時に必要とされる身元保証人・身元引受人・連帯保証人の存在
病院や高齢者施設の多くは患者・利用者が入院や入居する際のリスクに備えるため、身元保証人や身元引受人の存在が必要とされます。
● 入退院に関する手続き
● 入院費などの医療費の担保
● 医療行為の告知と同意
● 緊急時や死亡した場合の連絡
● 亡くなった後の身元の引き取り、未払い債務の精算
本来なら、入院や入居で必要となる手続き・費用支払などは高齢者本人が担います。しかし、認知症に罹患して判断能力が不十分な状態であったり、経済的に困窮して費用が支払えない状態の場合には、代わりに入院や入居についての様々なことに対応する存在が必要になります。
下記に入院や入居で必要とされる、身元保証人、身元引受人、連帯保証人の違いと、それぞれに求められる役割を解説します。
身元保証人の役割
身元保証人は法律によって規定・定義づけされている訳ではありませんが、一般的には次のような役割を持つと考えられています。
●患者や入居者の身元を保証する
●高齢者が入院費用、それに関連する諸費用を支払えない場合、身元保証人が責任をもって支払う
● 緊急時の連絡を受ける
●高齢者の判断能力が不十分な場合、本人に代わって治療方針や介護の方針に関する判断を行う
このように身元保証人は、本来なら高齢者本人が持つべき責任・役割を共同して担う存在であるといえます。
身元引受人の役割
身元引受人についても法律によって規定がある訳ではありませんが、一般的には次のような役割を持つと考えられています。
● 患者や入居者が亡くなった後の身元の引き取り
● 患者や入居者が亡くなった後の諸手続き
病院、高齢者施設によっては身元引受人に対して、先に紹介した身元保証人と同じような責任・役割を求める場合があります。
連帯保証人の役割
連帯保証人とは、主にお金の貸し借りの場面で使われる用語です。債務者が金銭を返済しない・できない場合、債務者に代わって借金を返済する責任を負います。病院や高齢者施設によっては、身元保証人・引受人ではなく、「連帯保証人」という用語を使い、患者・入居者が医療費や入居に関する費用の支払いができなくなった際に、連帯保証人に対して請求を行う場合があります。
■身寄りのない高齢者が入院する方法
身寄りがない高齢者でも、入院できる方法はあります。下記の通り、幾つかの具体例を紹介します。
1:医療ソーシャルワーカーに相談
医療ソーシャルワーカーとは、病院に勤務する社会福祉士のことです。病気や障害などで困っている患者・家族の相談に応じ、適切な医療や福祉サービスが利用できるよう連絡・調整をしてくれる専門職です。
身寄りがいないけど入院したい、入院費用の支払いに不安があるなどの悩みを抱えていて「医療機関との距離が近い方へ気軽に相談したい」という場合は、医療ソーシャルワーカーへ相談してみると良いでしょう。
医療ソーシャルワーカーを探す際には「入院設備が200床以上ある大きな病院」にソーシャルワーカーが在籍しているかを確認し、在籍している際には悩みや疑問を相談してみることをおすすめします。
2:社会福祉協議会へ相談
社会福祉協議会とは、地域住民や社会福祉関係者、行政機関と連携して地域福祉の推進を図る機関です。社会福祉協議会は、地域住民の抱える福祉に関する相談を受け付ける役割を持っています。
社会福祉協議会の実施する日常生活自立支援事業は、判断能力の不十分な高齢者や障害者、その他在宅生活を継続するうえで不安や困難のある方を対象に、医療や福祉サービスの利用を支援(福祉サービス利用契約の支援、金銭管理、日常生活上の消費契約など)する制度です。
もちろん、身寄りのない高齢者でも利用できる制度です。金銭管理が難しく、医療費や入居費用の支払いに不安があり、入院を諦めようとしている方は、この制度を利用することを事前に相談すると良いでしょう。
社会福祉協議会は、下記のサイトから都道府県ごとに確認することができます。
⇒都道府県・指定都市社会福祉協議会の連絡先
3:地域包括支援センターへ相談
地域包括支援センターは、介護保険法に基づいて設置されている相談機関で、地域に住む高齢者の介護や生活に関して無料で相談に応じてくれます。同センターに配置された保健師・社会福祉士・主任介護支援専門員がそれぞれの専門性を活かし、高齢者の心身の健康保持や生活の安定に向けて必要な支援を行います。
「身寄りがないけれど入院したい」といった意思を伝えることにより、身元保証人が必要でない医療機関の紹介、または、身元保証を行っている支援機関・団体へ繋ぐような対応を取ってくれるでしょう。
地域包括支援センターは、下記のサイトから都道府県ごとに確認することができます。
⇒都道府県別地域包括支援センターの連絡先
■身寄りのない高齢者が施設へ入居する方法
身寄りがない高齢者でも、入院の場合と同様に施設へ入居する方法はいくつかあります。下記の通り、幾つかの具体例を紹介します。
1:地域包括支援センターへ相談
先述の通り、地域包括支援センターは地域に住む高齢者の課題解決のために相談に応じてくれる専門機関です。
同センターの介護支援専門員(ケアマネジャー)に対し、「身寄りがないけど施設に入居したい」「どの施設へ入居できるのか」「費用の支払いはどうしたらいいのか」などの不安・疑問を伝えれば、身元保証人が必要でない施設の紹介や、身元保証を行っている支援機関・団体へ繋いでくれるでしょう。
⇒都道府県別地域包括支援センターの連絡先
2:ケアハウスへの入居
ケアハウスとは、軽費老人ホームの一種で、社会福祉法人などが運営する高齢者施設です。
経済的な理由や、家族からの援助が難しい方が入居し、無料または低額な料金で日常生活上の世話や介護を受けることができます。
身寄りのない高齢者も入居することができますが、月額費用が他の介護施設と比べて安いため、多くの高齢者が入居を希望します。そのため入居の申し込みをしたとしてもすぐに入居できるとは限りません。
3: 身元保証人が不要な民間の介護施設へ入居
厚生労働省の発表した「令和3年度 有料老人ホームを対象とした指導状況等のフォローアップ調査
(第 13 回)結果」によれば、有料老人ホームは全国で約15,000を超える施設があります。その中には、身元保証人を不要とする施設も一部あります。
数こそ少ないものの、身寄りのない高齢者にとっては貴重な存在であるため、見つけたら入居を検討してみるのもおすすめです。ただし、「身元保証人が不要な民間の介護施設はどこにあるか」の情報量が少ないため、探すのは大変困難です。
4:民間の身元保証サービスを利用
身元保証サービスとは主に身寄りのない高齢者のために、民間事業者が入院・施設入居の際の身元保証を引き受けてくれる有償サービスです。サービスの利用によっては、入院・入居後の日常生活上の支援や、亡くなった後の諸手続きも代行してくれる業者もあります。
⇒身元保証サービスを考えている方へ「サービス内容」「サービスの選び方」を業界関係者が紹介
身寄りがない高齢者の入院や入居時の注意点
身寄りがない高齢者でも、入院や入居できる方法を解説しましたが、入院や入居する際には注意点があります。
1:万が一に備えて事前に相談
すぐに入院や施設への入居をしなければならない状況でなくとも、万が一に備えて社会福祉協議会や地域包括支援センターへ先に相談し、情報を得ておくことをおすすめします。たとえば身元保証人を必要としない施設が自宅近くにあるか、身元保証をしてくれる支援機関にはどのような機関があるかなど、情報収集をしておくことで、実際に入院や入居が必要な状況になった時でも安心です。
2:任意後見制度の利用
老化に伴い心身機能が低下する中で、判断能力が不十分な状態になる前に任意後見制度の利用を検討することをおすすめします。
任意後見制度とは、認知症などで判断能力が低下した時に備えて、元気なうちに信頼できる方や機関に財産管理や身上保護を委任しておく制度です。あらかじめ任意後見の契約をしておくことで、判断能力が低下したときには、任意後見人が財産管理・身上保護を行ってくれます。このような制度を利用することで、入院や施設への入居時に備えることができます。
⇒任意後見制度について|内容と手続きの流れや費用・法定後見制度との違い
3:不適切な身元保証会社とは契約しない
先に紹介した身元保証サービスを提供する事業者には、NPOやボランティア団体、民間の営利会社などがあります。しかし身元保証に関する事業やサービスは、指導監督に当たる行政機関が明確ではないため、一部では不適切な事業者が悪徳なサービスを提供している例があるようです。このような背景を踏まえ、信頼できる事業者であるかを調べて納得したうえで利用しましょう。
身寄りがなくて入院や入居でお困りな方は当社専門スタッフがサポート
今回紹介したように、社会福祉協議会や地域包括支援センターに相談する、事前に成年後見制度や身元保証サービスを利用するなどの様々な方法によって、手続きをスムーズに進めることができるため、まずは入院や入居に関する情報を収集することから始めてみて下さい。
一般社団法人終活協議会では、成年後見制度や身元保証サービスを追加費用やオプション費用は一切無く「入会金と基本料金のみ」で全て対応するサービスを提供しています。
しつこく契約を迫るような悪質な営業は一切無く、当社のサービス内容と料金に納得頂いたうえでご契約を交わした中で、20,000人以上のサービス提供実績があります。
身寄りがない中での適切な対策方法や、成年後見制度や身元保証サービスについての疑問や悩みを専門知識と経験豊富なスタッフが丁寧且つ親切にお答えしていますので、気軽にご相談ください。365日(受付時間10:00~17:00) 対応しています。
また、会社やサービスについて資料請求をご希望の方は、下記のページより資料をご請求ください。24時間365日受け付けております。
<参考情報>
出典:https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/hukushi_kaigo/kaigo_koureisha/chiiki-houkatsu/
地域包括ケアシステム
1.地域包括ケアシステムの実現へ向けて
日本は、諸外国に例をみないスピードで高齢化が進行しています。
65歳以上の人口は、現在3,500万人を超えており、2042年の約3,900万人でピークを迎えますが、その後も、75歳以上の人口割合は増加し続けることが予想されています。
このような状況の中、団塊の世代が75歳以上となる2025年(令和7年)以降は、国民の医療や介護の需要が、さらに増加することが見込まれています。
このため、厚生労働省においては、2025年(令和7年)を目途に、高齢者の尊厳の保持と自立生活の支援の目的のもとで、可能な限り住み慣れた地域で、自分らしい暮らしを人生の最期まで続けることができるよう、地域の包括的な支援・サービス提供体制(地域包括ケアシステム)の構築を推進しています。
■地域包括ケアシステム
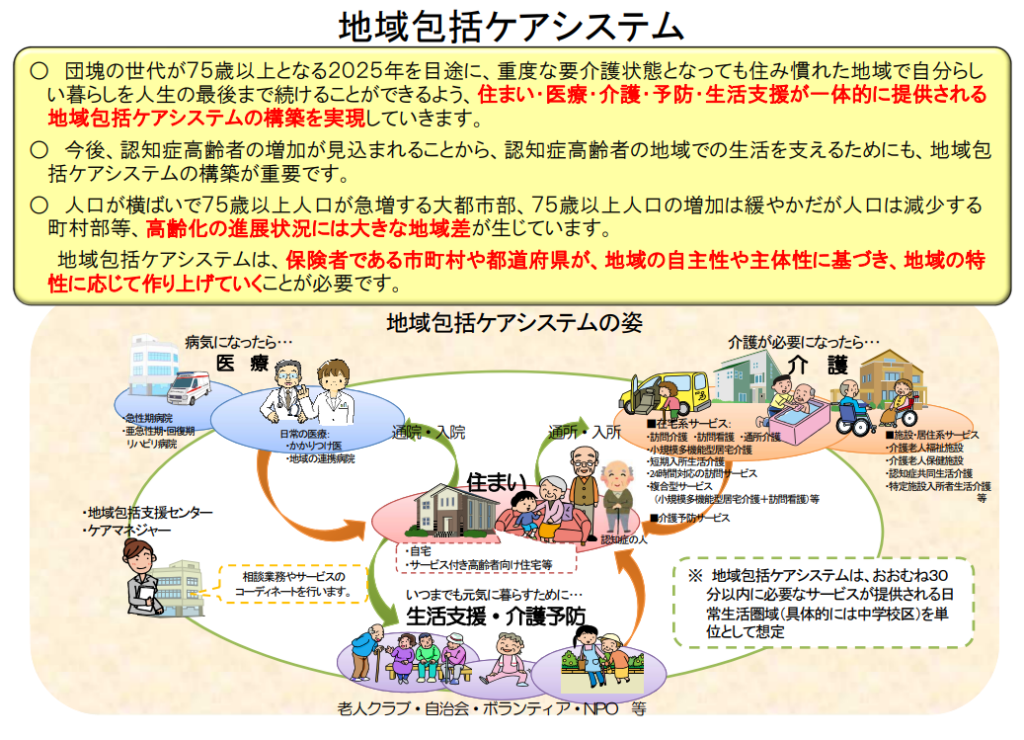
団塊の世代が75歳以上となる2025年を目途に、重度な要介護状態となっても住み慣れた地域で自分らしい暮らしを人生の最後まで続けることができるよう、住まい・医療・介護・予防・生活支援が一体的に提供される地域包括ケアシステムの構築を実現していきます。
今後、認知症高齢者の増加が見込まれることから、認知症高齢者の地域での生活を支えるためにも、地域包括ケアシステムの構築が重要です。
人口が横ばいで75歳以上人口が急増する大都市部、75歳以上人口の増加は緩やかだが人口は減少する町村部等、高齢化の進展状況には大きな地域差が生じています。
地域包括ケアシステムは、保険者である市町村や都道府県が、地域の自主性や主体性に基づき、地域の特性に応じて作り上げていくことが必要です。
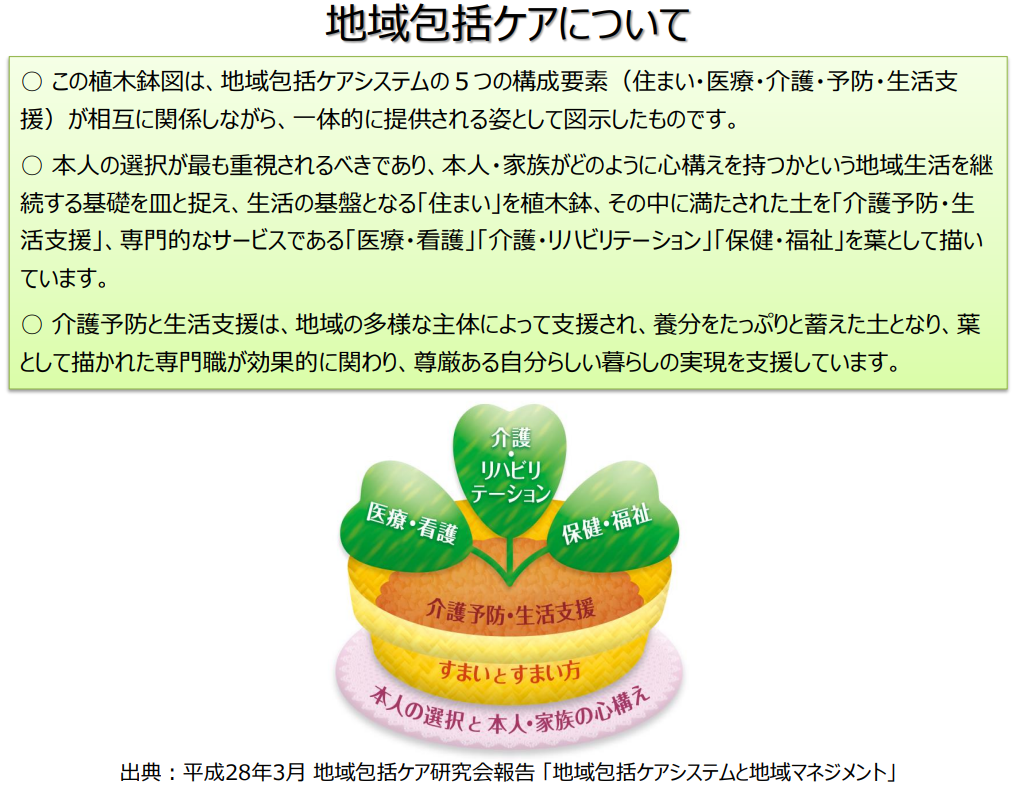
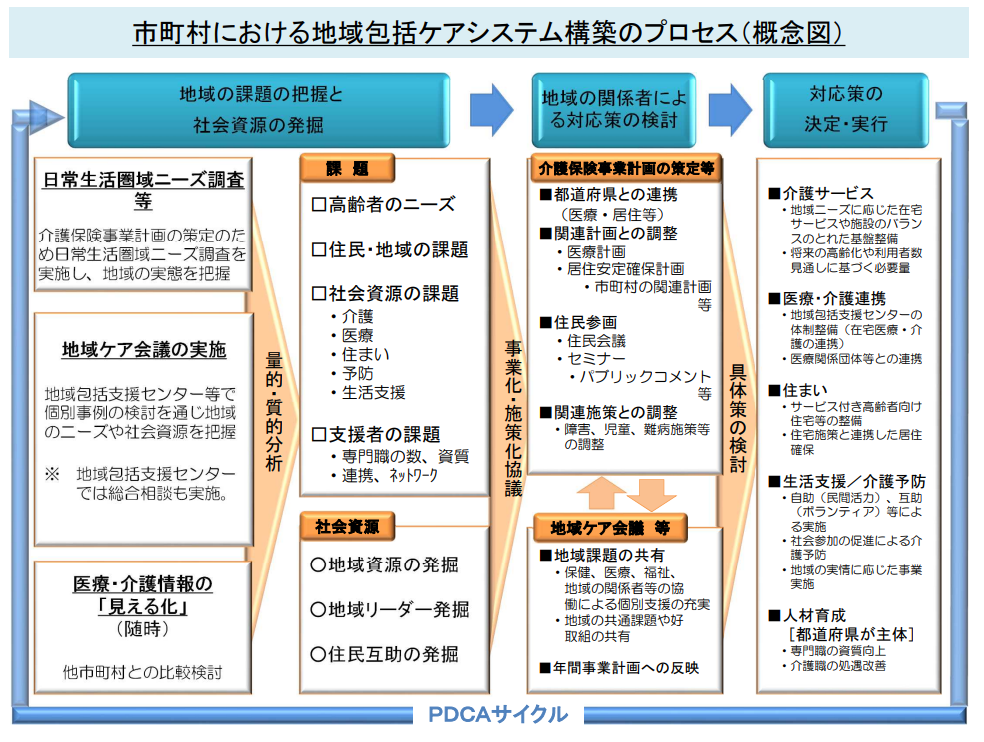
■地域包括ケアシステム構築のプロセス
市町村では、 2025年に向けて、3年ごとの介護保険事業計画の策定・実施を通じて、地域の自主性や主体性に基づき、地域の特性に応じた地域包括ケアシステムを構築していきます。
■地域包括ケアシステム構築へ向けた取組事例
各自治体における取組事例を全国で共有して、取組みを推進することを目的に、全国の自治体から収集した先駆的な事例(地域包括ケア全般にわたるものの他、医療・介護・予防・生活支援・住まいなど、特色ある分野の取組を中心とした事例)の中から、他の自治体の参考になると考えられる取組事例をモデル例としてとりまとめました。
- 日本地図から全国の事例を検索
- 事例を通じて、我がまちの地域包括ケアを考えよう 「地域包括ケアシステム」事例集成~できること探しの素材集~[37,637KB][36.8MB]
(平成25年度老人保健健康増進等事業 地域包括ケアシステム事例分析に関する調査研究事業)
「地域包括ケアシステム構築モデル例」(一括)[4,808KB][4.7MB]
「地域包括ケアシステム構築モデル例」(個別)
| 市区町村 | 都道府県 | 取組の概要 |
|---|---|---|
| 世田谷区 | 東京都 | 都市部での医療・介護・予防・生活支援・住まいの一体的な提供に関する取組[649KB] |
| 長岡市 | 新潟県 | 小地域での医療・介護・予防・生活支援・住まいの一体的な提供に関する取組[858KB] |
| 南部町 | 鳥取県 | 既存資源を活用した共同住宅による低所得者の住まいの確保[674KB] |
| 柏市 | 千葉県 | 行政と医師会の協働による在宅医療の推進と医療介護連携[521KB] |
| 四日市市 | 三重県 | 社会福祉法人と地域組織の協働による日常生活支援体制の構築[1,174KB] |
| 竹田市 | 大分県 | 介護保険外のサービスの開発とそれを活用した介護予防と自立生活支援[382KB] |
| 上天草市 | 熊本県 | 離島における在宅生活の基盤づくり[244KB] |
| 川越市 | 埼玉県 | 認知症施策と家族支援[711KB] |
| 大和村 | 鹿児島県 | 住民が自ら考える互助の地域づくり[472KB] |
| 境港市・米子市 | 鳥取県 | 特養等の施設機能を地域に展開[498KB] |
2.地域包括支援センターについて
地域包括支援センターは、地域の高齢者の総合相談、権利擁護や地域の支援体制づくり、介護予防の必要な援助などを行い、高齢者の保健医療の向上及び福祉の増進を包括的に支援することを目的とし、地域包括ケア実現に向けた中核的な機関として市町村が設置しています。
現在、全国で5,487か所が設置されています。(ブランチ(支所)を含めると7,374か所)※令和7年4月末現在
<千葉県:地域包括支援センター>
https://www.pref.chiba.lg.jp/hoken/kaigohoken/service/houkatsushien.html
<千葉県:地域包括支援センター>
https://www.pref.chiba.lg.jp/hoken/kaigohoken/service/documents/080401-2chiba.pdf
3.家族介護者支援について
世帯が抱える課題が多様化する中、高齢者が住み慣れた地域で安心した暮らしを続けて いくためには、介護を必要とする高齢者のみならず、家族介護者も含めて社会全体で支えていくことが必要です。
このため、自治体における家族介護者を支えていくための必要な取組を推進しています。
▷ 家族介護者支援に関する関係マニュアル等
平成29年度介護離職防止のための地域モデルを踏まえた支援手法の整備事業
・市町村・地域包括支援センターによる家族介護者支援マニュアル[11.1MB][13,111KB]
4.地域ケア会議について
地域包括ケアシステムを構築するためには、高齢者個人に対する支援の充実と、それを支える社会基盤の整備とを同時にすすめることが重要です。厚生労働省におきましては、これを実現していく手法として「地域ケア会議」を推進しています。
地域包括ケアの実現に向けた地域ケア会議実践事例集 ~地域の特色を活かした実践のために~
5.医療と介護の連携について
疾病を抱えても、自宅等の住み慣れた生活の場で療養し、自分らしい生活を続けられるためには、地域における医療・介護の関係機関が連携して、包括的かつ継続的な在宅医療・介護の提供を行うことが必要です。
厚生労働省においては、関係機関が連携し、多職種協働により在宅医療・介護を一体的に提供できる体制を構築するための取組を推進しています。
在宅医療・介護の連携推進の方向性[177KB][177KB]
平成24年度在宅医療連携拠点事業の取組[682KB][682KB]
在宅医療の推進について
6.生活支援サービスの充実と高齢者の社会参加
今後、認知症高齢者や単身高齢世帯等の増加に伴い、医療や介護サービス以外にも、在宅生活を継続するための日常的な生活支援(配食・見守り等)を必要とする方の増加が見込まれます。
そのためには、行政サービスのみならず、NPO、ボランティア、民間企業等の多様な事業主体による重層的な支援体制を構築することが求められますが、同時に、高齢者の社会参加をより一層推進することを通じて、元気な高齢者が生活支援の担い手として活躍するなど、高齢者が社会的役割をもつことで、生きがいや介護予防にもつなげる取組が重要です。
・地域包括ケアシステム構築に向けた公的介護保険外サービスの参考事例集(保険外サービス活用ガイドブック)(全体版)
https://www.mhlw.go.jp/content/12300000/001236607.pdf
■独身で死ぬ時はどうすればいいですか?
【Google AI による概要】
独身で身寄りがない方が亡くなった時に備えるには、生前のうちに「死後事務委任契約」と「遺言書」の準備をしておくことが大切です。
独身の方が安心して最期を迎えるために、生前に行うべき具体的な対策は以下の通りです。
生前に準備しておくべきこと
- 死後事務委任契約を結ぶ
- 自分の死後、葬儀や火葬、納骨、役所での手続き、家賃の清算などを第三者(信頼できる知人や司法書士などの専門家、法人)にお願いする契約です。
- 公正証書として残しておくのが確実です。
・遺言書を作成する
- 自分の預貯金や不動産などの財産を「誰に引き継ぐか」を指定するために書きます。
- 遺言書がない場合、財産は最終的に国庫に入るか、手続きが複雑になります。
・エンディングノートを書く
・医療や介護の希望、葬儀の形、財産のありかを書き留めておきます。
・法的効力はありませんが、周囲や委任先に自分の意思を伝える第一歩になります。
・身元保証サービスを利用する
- 入院時や高齢者施設への入居時に必要となる身元保証人を、専門の民間事業者やNPO法人に依頼できるように備えておきます
準備をしなかった場合どうなるか
- 身寄りがなく事前の契約もない場合は、自治体などが「行旅病人及行旅死亡人取扱法」に基づいて火葬などの最低限の対応を行います。
- 部屋の片付けや契約解除、未払い金の精算などがスムーズに進まない恐れがあります。
■生前にできる対策:死後事務委任契約
死後事務委任契約とは、亡くなった後の手続きを信頼できる人や専門家、支援団体などに代行してもらうための契約です。
主な依頼内容:
- 病院や警察からのご遺体の搬送
- お通夜、告別式、火葬、納骨、埋葬の手配
- 医療費や施設利用料の未払い分の精算
- 家財道具の遺品整理と賃貸住宅の明け渡し
- SNSやスマホのデータ消去、関係者への連絡
契約の方法:
- 司法書士や行政書士などの専門家、または死後事務支援協会のような専門団体を通じて、公証役場で「公正証書」として作成するのが安全で確実です。
- 亡くなった後の手続きに必要な費用は、生前に預託金として預けるか、自身の遺産から支払う形をとります
詳しい詳細については、おひとりさまの死後手続き(終活協議会)なども参考にしてください
<参考情報>
出典:https://shukatsu-kyougikai.com/column/ohitorisama-shigo-procedure-support/
おひとりさまの死後手続き|家族がいない時は誰にどう頼む?
一人暮らしで家族がいない場合、亡くなった後の手続きや葬儀の準備は誰が行ってくれるのか、不安に感じる方も多いでしょう。
死亡届の提出や銀行口座の手続き、住居の整理など、やるべきことは意外と多く、何も準備していないと家族や親しい人がいない分、対応が難しくなります。
この記事では、家族がいない場合に必要な死後手続きの内容や、誰にどのように依頼できるのかをわかりやすく解説します。
これを読めば、おひとりさまでも安心して準備を進めるための方法が分かります。
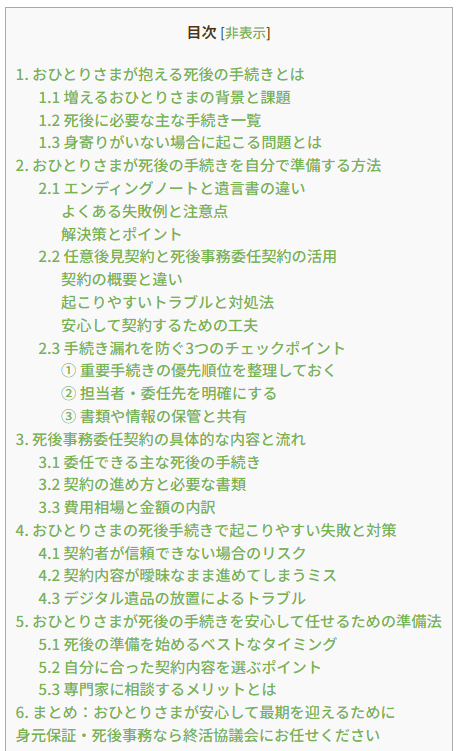
1. おひとりさまが抱える死後の手続きとは
1.1 増えるおひとりさまの背景と課題
近年、「おひとりさま」と呼ばれる人が増えています。
単身世帯の増加や未婚率の上昇、配偶者や家族との別居などが背景にあります。
総務省のデータでは、単身世帯の割合は全世帯の約40%を超え、今後も増加傾向です。
こうした中で問題となるのが、自分の死後に必要な手続きを「誰が」「どう進めるか」という点です。
家族に頼れない場合、死後の手続きが放置されるリスクが高まります。
たとえば以下のような課題が浮上します:
- 死亡届を誰が提出するのか
- 葬儀や火葬の手配をする人がいない
- 銀行や公共料金の解約が進まない
- 賃貸住宅や施設から遺品を撤去できない
これらはすべて、本人が亡くなった後に必要な重要な作業です。
準備がなければ、行政が対応に乗り出すまで時間がかかり、賃貸住宅の原状回復や家財整理なども滞ります。
1.2 死後に必要な主な手続き一覧
死後に必要な手続きは意外と多岐にわたります。
代表的なものをまとめると、以下のようになります:
- 死亡届の提出と火葬許可の取得
- 葬儀や火葬、納骨の手配
- 年金・健康保険・税務署への届け出
- 銀行口座の凍結と解約
- 公共料金・サブスク等の契約解除
- 住居・施設の原状回復や退去
- 遺品整理と家財の処分
- デジタル遺品(SNSやネットサービス)の対応
これらの手続きには期限があるものも多く、迅速に対応しないと後の処理が複雑になります。
たとえば、死亡届は7日以内に提出しないといけませんし、年金の停止手続きが遅れると返還請求の対象になることもあります。
1.3 身寄りがいない場合に起こる問題とは
おひとりさまの場合、家族や親戚が近くにいない、あるいは疎遠になっているケースも珍しくありません。
そんなときに起こりがちなのが、次のような問題です。
- 葬儀や火葬が進まない
死亡後、誰も遺体を引き取らず、自治体が対応するまでに時間がかかるケースがあります。 - 住まいの原状回復が遅れる
借家に住んでいた場合、家主が困るケースが多く、近隣トラブルに発展することも。 - デジタル遺品の放置
SNSやメール、オンライン口座などがそのままになり、個人情報漏洩のリスクが高まります。
忙しい日常では「まだ先のこと」と後回しにしがちですが、事前に準備をしておくことで大きなトラブルを防げます。
2. おひとりさまが死後の手続きを自分で準備する方法
2.1 エンディングノートと遺言書の違い
おひとりさまの終活で、まず手をつけやすいのが「エンディングノート」。
自分の希望や気持ちを自由に書けるツールとして、準備の第一歩に最適です。
一方で、「財産をどう分けるか」など法的に効力のある意思表示は「遺言書」でないとできません。
この2つの違いを理解せずに終活を始めてしまうと、後で大きなトラブルを招くこともあります。
よくある失敗例と注意点
- エンディングノートに遺産分配を書いてしまう
→エンディングノートには法的効力がないため、実際の遺産分配には無効です。 - 遺言書を自己流で書いてしまい形式不備になる
→民法に沿った形式(自筆証書、公正証書など)でなければ無効になる可能性大。 - エンディングノートを誰にも伝えず保管してしまう
→発見されなければ何の役にも立ちません。信頼できる人や専門家に知らせましょう。
解決策とポイント
- エンディングノートには気持ち・希望・人間関係・デジタル情報などを記入
- 財産や相続については、必ず遺言書を作成
- 遺言書は公正証書遺言を選べば安心感が高く、紛失・改ざんリスクもありません
自分の思いを伝えるツールとしてはエンディングノートを、正式な手続きには遺言書を使い分けるのがポイントです。
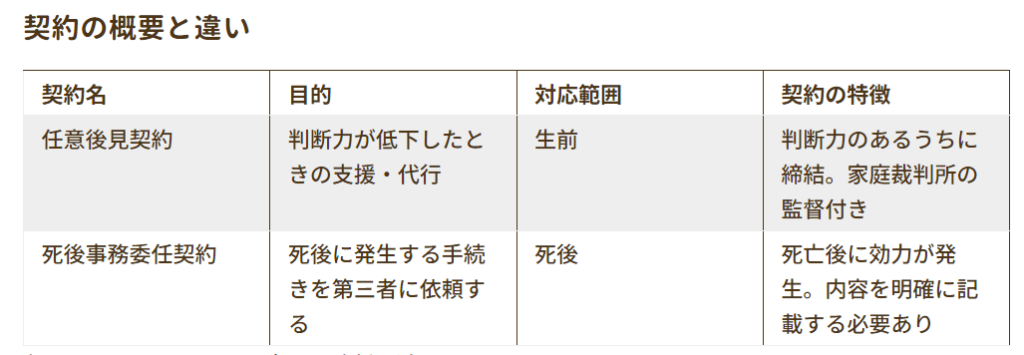
2.2 任意後見契約と死後事務委任契約の活用
おひとりさまの死後準備で非常に重要なのが、契約による他者への委任です。
「任意後見契約」は生前、「死後事務委任契約」は亡くなった後のサポートを想定しています。
この2つをセットで活用すれば、認知症や突然の病気で判断力を失ったときから死後までの手続きを一貫して任せられます。
起こりやすいトラブルと対処法
- ① 委任内容が不明確で、誰も動けなかった
→葬儀・納骨・賃貸解約・SNS解約など、具体的な業務を契約書に明記することが重要です。 - ② 契約者の信頼性が不十分だった
→知人に頼んで後悔するケースも。信頼できる専門職後見人(司法書士など)を選ぶと安心です。 - ③ 費用を準備しておらず手続きが滞った
→手続き費用や預託金の準備を怠ると、実行段階でトラブルに発展します。
安心して契約するための工夫
- 事前に複数の専門家と相談し、見積もりや業務範囲を比較する
- 公正証書で契約を結び、法的にも第三者にもわかる形で残す
- 家族がいない場合、契約内容と保管先を関係者に通知しておく
一人で抱えるには大きな負担でも、契約を活用すれば“死後も安心”が現実になります。
2.3 手続き漏れを防ぐ3つのチェックポイント
死後の手続きは多岐にわたり、放っておくと大切な財産や契約が宙に浮いてしまいます。
そんな手続き漏れを防ぐには、次の3つがカギになります。
① 重要手続きの優先順位を整理しておく
死亡直後に必要な手続きは以下のように分けられます:
- すぐに必要:死亡届、火葬手続き、年金停止、医療費清算
- 数日以内に必要:銀行凍結、公共料金の停止、施設退去
- 数週間後で良い:遺品整理、契約解約、SNS削除など
タスクごとに期限を明記したチェックリストを作っておくとスムーズです。
② 担当者・委任先を明確にする
誰に何を頼むかが曖昧だと、誰も動けず混乱します。
たとえば…
- Aさんには葬儀の手配
- Bさんには遺品整理の立ち会い
- 死後事務委任契約の代理人には行政手続きや解約業務
契約に基づいて役割を明記し、本人が元気なうちに共有することが大事です。
③ 書類や情報の保管と共有
準備したエンディングノートや契約書が見つからなければ、何も始まりません。
- 書類は鍵付きの保管箱や信託サービスに預ける
- 内容と保管先は親しい人または専門家に伝えておく
- デジタル情報(パスワードやID)は別紙に記載・暗号化して管理
「整理したつもり」で終わらせず、確実に伝わる体制まで整えることが安心のカギです。
3. 死後事務委任契約の具体的な内容と流れ
3.1 委任できる主な死後の手続き
死後事務委任契約は、「自分の死後にやるべきことを、あらかじめ信頼できる人にお願いする」ための契約です。
おひとりさまの場合、これがあると死後の手続きがスムーズに進みやすくなります。
具体的に委任できる主な内容は以下の通りです:
- 遺体の引き取りと搬送手続き
- 火葬・葬儀・納骨の手配
- 死亡届などの行政手続き
- 賃貸住宅や老人ホームの退去手続き
- 光熱費・携帯・サブスクなどの契約解約
- 銀行口座・カードの停止と清算
- 遺品整理・不用品の処分
- SNSやクラウドの削除(デジタル遺品の対応)
- ペットの引き継ぎ手配(必要な場合)
これらの作業はご家族がいても負担が大きい内容ですが、おひとりさまの場合は特に重要です。
対応が遅れると、家賃が延々と発生したり、個人情報が流出するなどのリスクもあります。
3.2 契約の進め方と必要な書類
死後事務委任契約は、信頼できる個人や法人と正式な契約を結ぶことで有効になります。
その際は、公正証書で作成することが一般的かつ確実です。
手続きの流れは次のとおりです:
- 契約相手を決める(個人・法人など)
- 契約内容を詳細に決める(委任範囲・費用・対応方法など)
- 公証人役場で公正証書を作成
- 必要書類や連絡先を共有しておく
準備すべき書類は以下のようなものがあります:
- 本人確認書類(免許証、保険証など)
- 実印と印鑑証明書
- 委任内容の詳細メモや希望
- 契約相手の連絡先情報
注意点としては、契約相手がきちんと責任を果たしてくれる体制にあるか、費用や対応条件を明確にしておく必要があります。
公正証書で残しておけば、法的にも信頼性が高く、第三者にも確認してもらいやすくなります。
3.3 費用相場と金額の内訳
死後事務委任契約にかかる費用は、契約の範囲や委任する相手によって大きく異なります。
ただし、一般的な相場としては10万円〜50万円程度が多いようです。
費用の内訳は次のようになります:
- 契約手数料(公正証書作成含む):3万〜10万円
- 死後の実務対応費(各種手続き・搬送など):10万〜30万円
- 葬儀・火葬・納骨などの実費:20万〜50万円前後
- 予備費・預託金:数万円〜
注意点としては、契約内容によっては追加費用が発生することもあります。
特に遺品整理や家財処分などは、部屋の広さや荷物の量によって費用が大きく変動します。
こんなトラブルもあります:
- ①予算を低く見積もってしまい、実際に葬儀費用が足りなかった
- ②費用の内訳が不明確で、後から追加請求された
- ③支払い方法を明確にしておらず、スムーズに手続きが進まなかった
費用は必ず事前に見積もりを出してもらい、契約内容に明記しておくと安心です。
4. おひとりさまの死後手続きで起こりやすい失敗と対策
4.1 契約者が信頼できない場合のリスク
死後事務委任契約は、信頼できる相手に依頼することが前提です。
しかし、契約相手の選び方を誤ると、トラブルに発展することもあります。
よくあるリスクは以下の通りです:
- 実際には業務を遂行せず、放置された
- 連絡が取れなくなり、手続きが止まった
- 費用を支払ったのに業務が履行されなかった
「知人だから」「昔からの付き合いがあるから」といった理由だけで契約すると、後悔することになりかねません。
対策としては、以下のポイントを意識しましょう:
- 契約前に実績や体制を確認する
- できれば法人や専門家(司法書士など)と契約する
- 第三者に契約の存在を知らせておく
信頼関係だけでなく、客観的に確認できる契約書の内容や実績が重要です。
4.2 契約内容が曖昧なまま進めてしまうミス
契約書の内容が抽象的すぎると、実際の対応時に「これは契約に含まれていなかった」とトラブルになることがあります。
たとえばこんな失敗が多いです:
- ①「遺品整理」としか書かれておらず、貴重品の扱いで揉めた
- ②「納骨」の範囲が不明確で、無縁仏として扱われてしまった
- ③「契約解約」がどこまで対応範囲か曖昧だった
このような事態を避けるには、次のような工夫が必要です:
- 手続きごとに内容を細かく明記する
例:「公共料金の契約解約(電気・ガス・水道・携帯)まで含む」 - 優先順位をつけて依頼事項を整理する
- 「やらないこと」も明確に記載する
細かすぎると思えるくらいの記述が、後のトラブルを防ぐポイントです。
4.3 デジタル遺品の放置によるトラブル
現代では、パソコンやスマートフォンに膨大な情報が保存されています。
SNS、ネット銀行、写真データ、クラウドサービス…。これらを「デジタル遺品」と呼びます。
問題は、これらの存在を誰も知らず、放置されたままになることです。
こんなリスクが発生します:
- SNSが数年放置され、本人の死を知らないまま更新が続く
- クラウド内に財産データが残っていたのに、アクセスできなかった
- サブスクや有料サービスの課金が続いていた
対策としては、以下のような準備をおすすめします:
- 主要なID・パスワードをエンディングノートに記載
- 使っているサービス一覧を定期的に整理
- 信頼できる人にアクセス情報を伝える手段を決めておく
デジタル遺品も、物理的な遺品と同じように「遺す」「整理する」視点が必要です。
https://shukatsu-kyougikai.com/column/ohitorisama-shigo-procedure-support
■約定履行費用保険
【Google AI 概要】
約定履行費用保険は、企業があらかじめ第三者(顧客や従業員など)と交わした約束(約定)を守るために費やした費用を補償する保険です。
主な特徴と仕組み
・対象となる「約定」: 規約や規定に基づき、事故や災害時に金銭・サービスを提供する義務。
主な補償例:
・介護や訪問看護での事故・災害に伴う見舞金規定の履行
・利用規約に基づく端末の修理・交換費用などのサービス費用
提供元:東京海上日動火災保険などの損害保険会社が、介護事業者向けや企業の総合保険の特約・一環として提供。
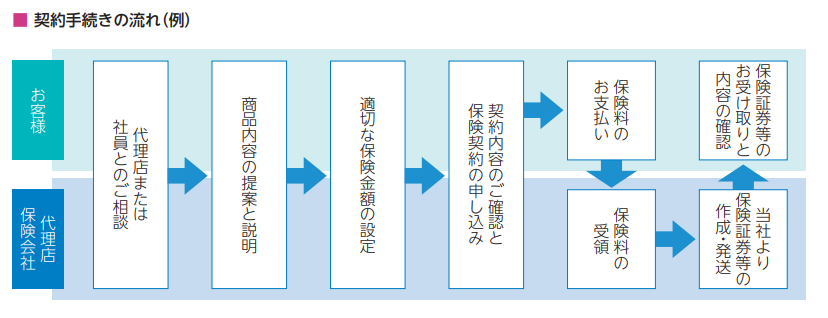
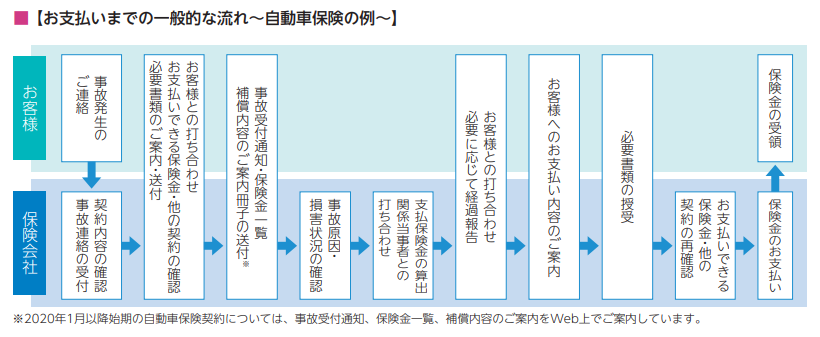
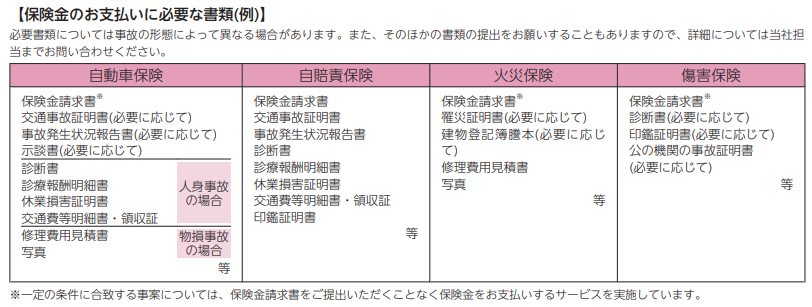
・契約手続きの流れと「お支払いまでの一般的な流れ」
https://www.tokiomarine-nichido.co.jp/company/pdf/TMNF_2025_d_04.pdf