【Google AI概要】
厚生労働省や関係府省庁は2024年6月に、身寄りのない高齢者などを支援する民間サービスを対象とした「高齢者等終身サポート事業者ガイドライン」を策定・公表しました。
ガイドラインの目的
・適正運営の確保:トラブル防止と健全な事業発展
・利用者保護:判断能力が低下した高齢者の利益を守る
対象となるサービス(3分類)
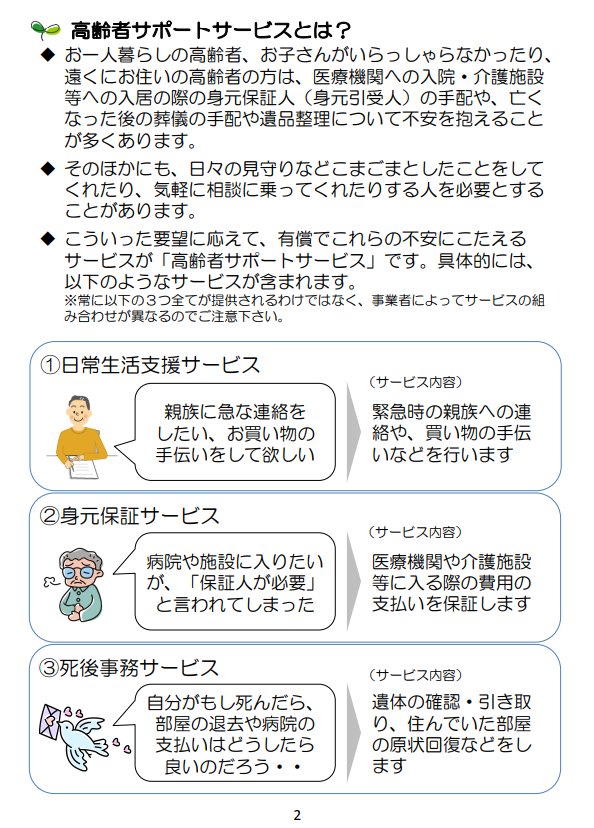
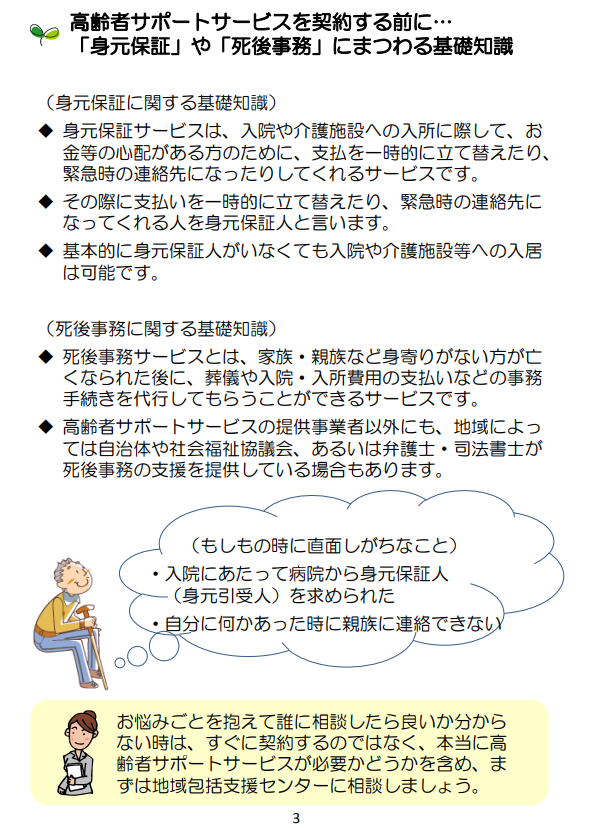
・身元保証:医療機関や介護施設での身元保証・手続き支援
・死後事務:葬儀、納骨、遺品整理、財産処分など
・日常生活支援:買い物代行、通院付き添いなど
主な遵守・留意事項
・契約時:重要事項説明書の交付、契約内容の丁寧な説明
・資金管理:預託金(前払金)の事業者資金との分別管理(信託などの活用推奨)
・履行時:サービス提供記録の作成・保存、定期面談による意向把握
・禁止事項:不当な勧誘や、死因贈与・遺贈・寄附を契約の条件とすることの回避
■いわゆる「高齢者等終身サポート事業」の利用に関する注意点
出典:https://www.caa.go.jp/policies/policy/consumer_policy/caution/caution_018 消費者庁
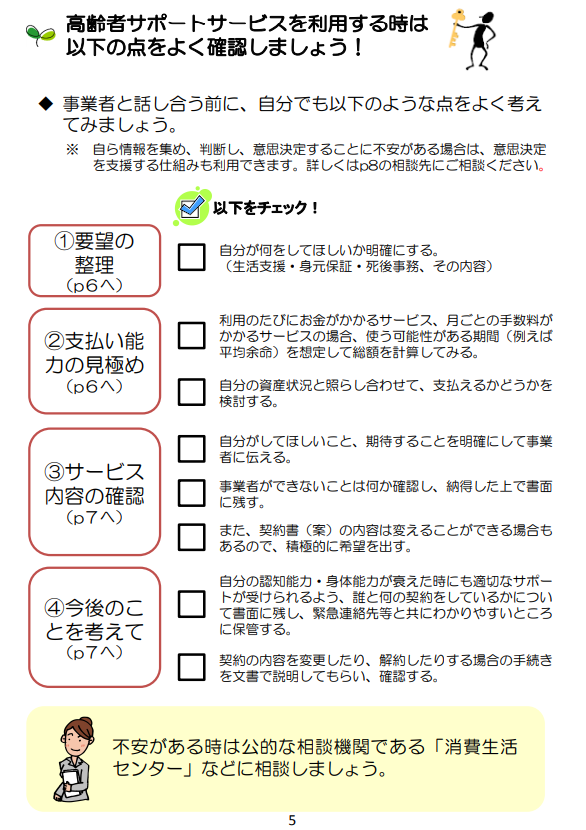
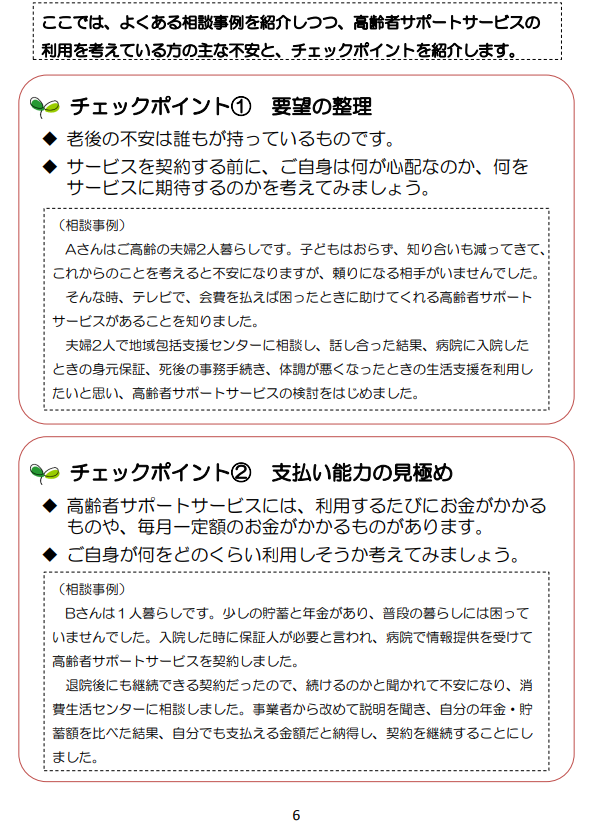
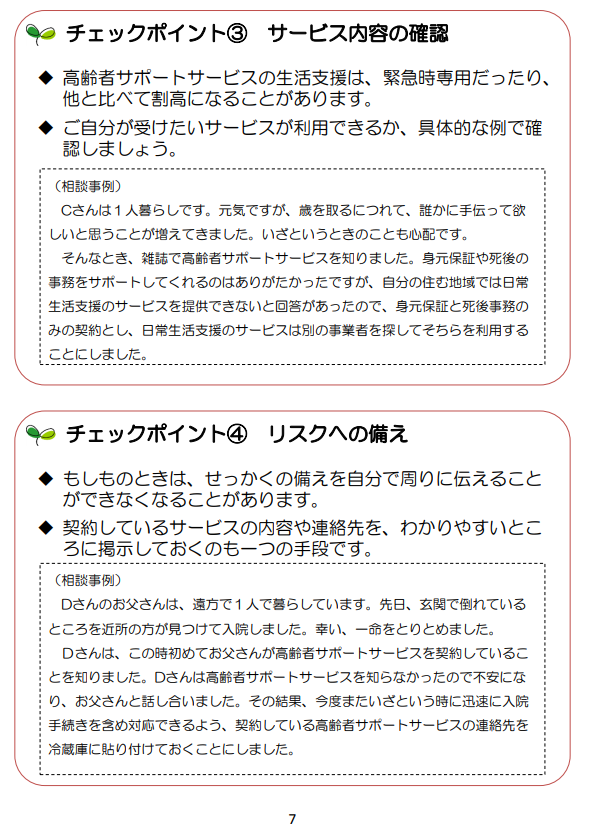
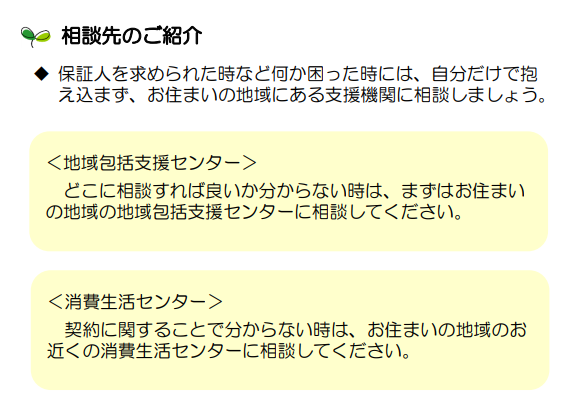
高齢者等に対して身元保証や死後事務、日常生活支援等を行ういわゆる「高齢者等終身サポート事業」(高齢者サポートサービス)を利用するに当たっては、サービス内容、ご自身の支払能力などについて、ポイント集も参考に確認していただき、不安がある場合は消費生活センターや地域包括支援センターに相談しましょう。

■高齢者等終身サポート事業者ガイドラインについて
出典:https://user.yurokyo.or.jp/info/view/666 2024年08月01日
2024年6月11日に、政府は、「高齢者等終身サポート事業者ガイドライン」を公表しました。
高齢者等終身サポート事業者とは、身元保証、入院や介護施設等への入所の際の手続支援、日常生活の支援、葬儀や死後の財産処分などの死後事務等について、家族・親族に代わって支援する民間サービス事業者です。
少子化や家族の形の多様化などにより、頼れる家族がいない高齢者が増える中、家族からの支援を受けられず高齢者等終身サポート事業者を利用するケースがあり、利用者の安心等を確保してくことが必要という観点から、遵守すべき法律上の規定や、留意すべき事項等を整理して策定されました。
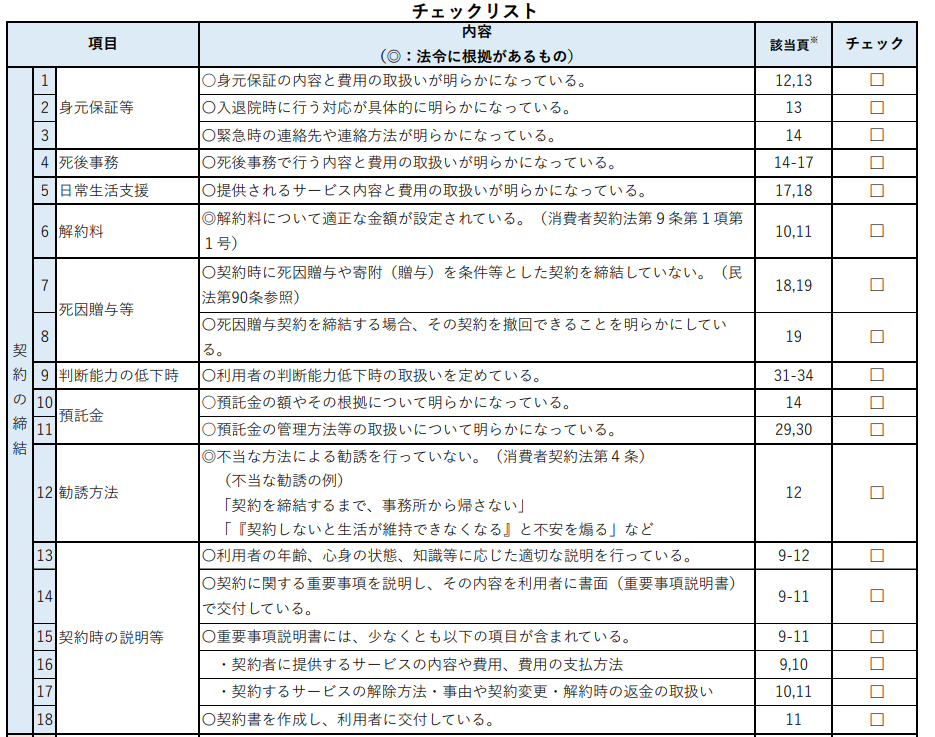
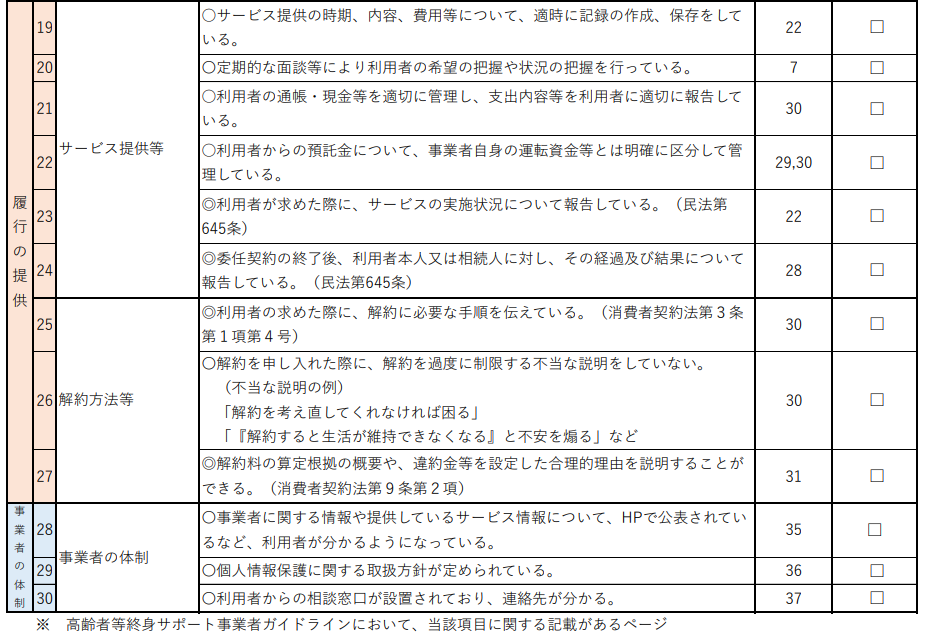
本ガイドラインと主なポイントは、高齢者等終身サポート事業者を利用する利用者が事業者を選択する目安にもなります。また、利用者が簡単に確認できるようチェックリストも掲載しておりますのでご活用ください。
以下主なポイントの出典:https://www.mhlw.go.jp/content/001262635.pdf
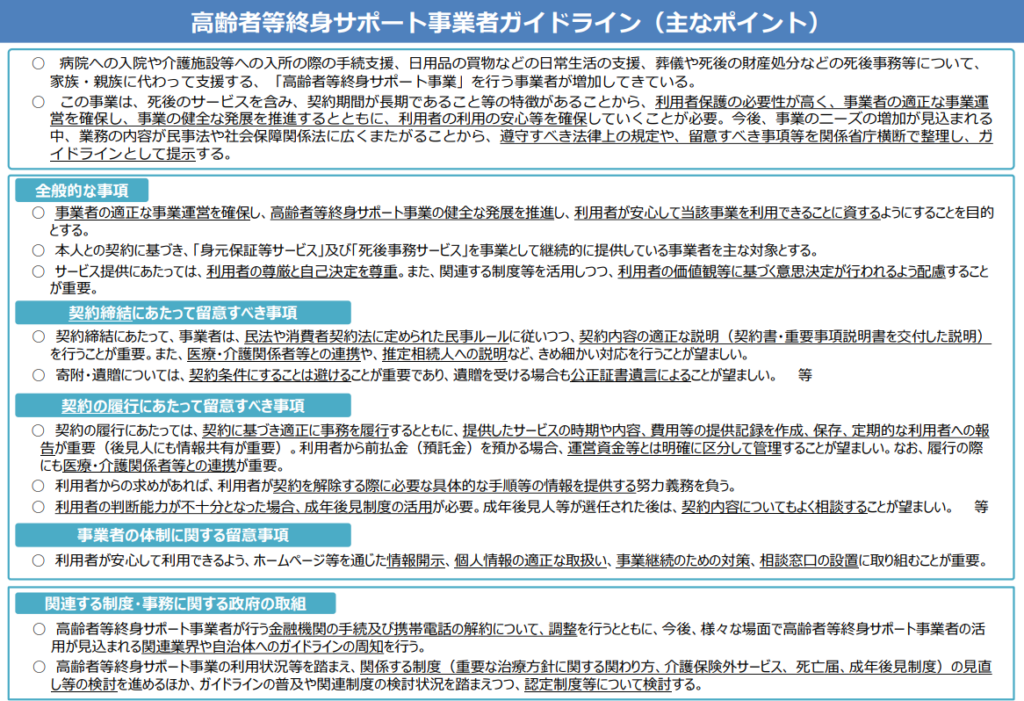
・高齢者等終身サポート事業者ガイドライン
出典:https://www.cao.go.jp/kodoku_koritsu/torikumi/suishinhonbu/dai2/pdf/siryou2-2.pdf
令和6年6月
内閣官房(身元保証等高齢者サポート調整チーム)
内閣府 孤独・孤立対策推進室
金融庁
消費者庁
総務省
法務省
厚生労働省
経済産業省
国土交通省
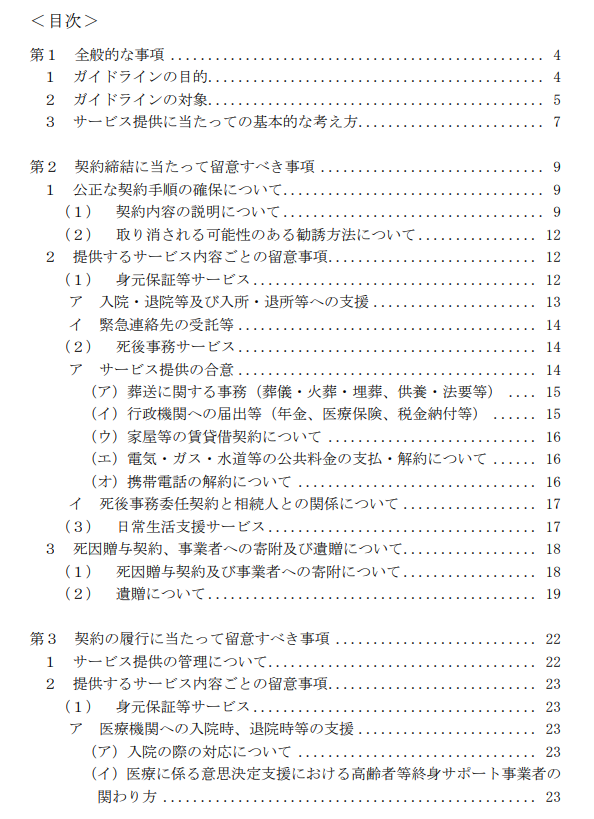
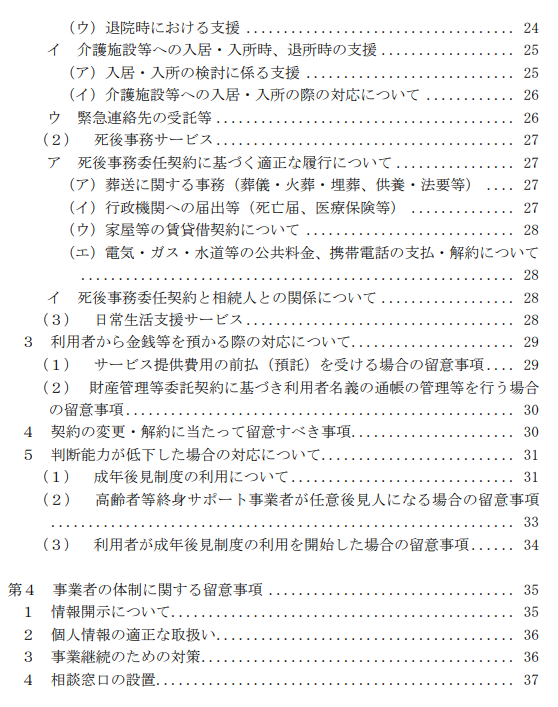
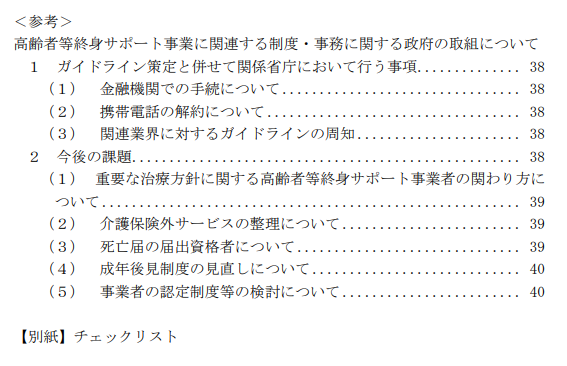
・チェックリスト
■身元保証などの高齢者サポートサービスをめぐる契約トラブルにご注意
出典:https://www.kokusen.go.jp/news/data/n-20190530_1.html 独立法人 国民生活センター[2019年5月30日:公表]
近年、高齢者の単独世帯が増加傾向にあるなか、高齢者を対象とする身元保証や日常生活の支援、死後事務等を行うサービス(以下、身元保証等高齢者サポートサービス(注1))が広まってきています。
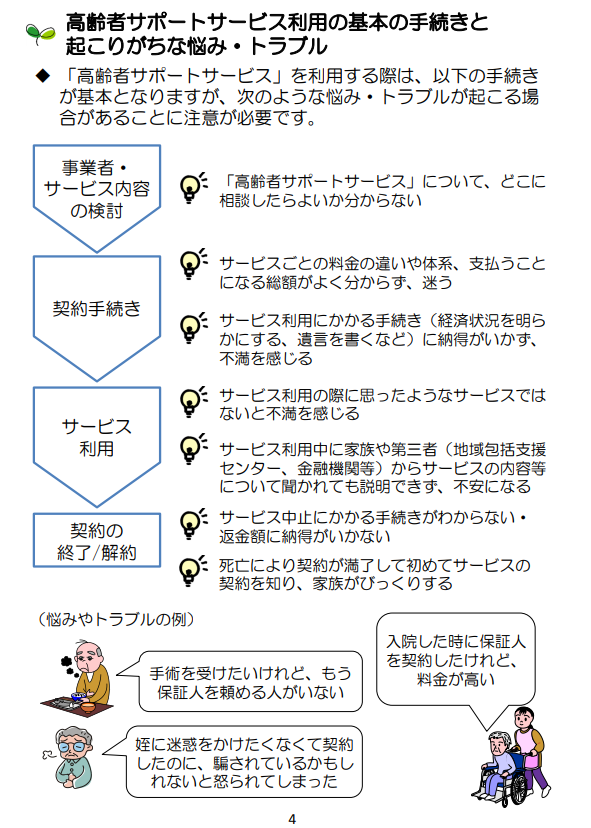
一方で、全国の消費生活センター等には「契約内容をよく理解できていないにもかかわらず、高額な契約をしてしまった」等の契約時のトラブルのほか、「解約時の返金額に納得できない」等、解約時のトラブルについて相談が寄せられています。
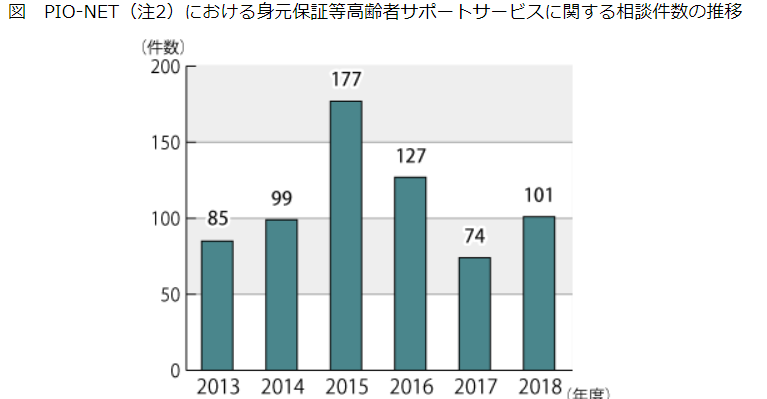
2013年度の相談件数は85件、2014年度の相談件数は99件、2015年度の相談件数は177件、2016年度の相談件数は127件、2017年度の相談件数は74件、2018年度の相談件数は101件です。
- (注1)本資料における「身元保証等高齢者サポートサービス」は、一人暮らしの高齢者等を対象とする、身元保証や日常生活支援、死後事務等に関するサービスのことをいう。具体的には、医療機関への入院や老人福祉施設等への入所、賃貸住宅等の契約の際の身元保証・身元引受等のサービスや、買い物等の日常の生活支援や見守り支援、死後の葬儀支援等のサービスが行われている。なお、「身元保証等高齢者サポートサービス」は高齢者以外も契約当事者になる場合がある。
- (注2)PIO-NET(パイオネット:全国消費生活情報ネットワークシステム)とは、国民生活センターと全国の消費生活センター等をオンラインネットワークで結び、消費生活に関する相談情報を蓄積しているデータベースのこと。2019年4月30日までのPIO-NET登録分。消費生活センター等からの経由相談は含まれていない。
相談事例
預託金を支払うように言われているが、詳細な説明がない
頼れる親族がいない中、身元保証サービスや亡くなった後の事務手続等を代行する事業者とサポート契約をしたら、預託金を支払うように求められた。契約内容などの詳細について理解できていなかったこともあり、更なる高額な預託金の支払いを躊躇(ちゅうちょ)していたところ、担当者から「明日どうなるか分からない。一刻も早く預託金を支払うように」と急がされた。詳細な説明もない中で、このような事業者の対応に困惑しているが、どうしたらよいか。
(60歳代 女性)
※その他、以下のような相談も寄せられています。
- 契約内容がよく分からず高額なので解約したい
- 事業者に勧められるままにサービスを追加して思ったより高額な契約になった
- 契約するつもりのなかったサービスも含まれていた
- 約束されたサービスが提供されないので事業者に解約を申し出たところ、説明のないまま精算された
相談事例からみられる問題点
- サービス内容や料金等を理解できていないまま契約している
- 約束されたサービスが提供されないことがある
- 解約時の返金をめぐってトラブルになることがある
消費者へのアドバイス
- 自分の希望をしっかりと伝え、サービス内容や料金等をよく確認しましょう
- 預託金等の用途や解約時の返金に関する条件について予め確認しておきましょう
- 契約内容を周囲の人にも理解してもらうよう心がけましょう
- 契約や解約に際しトラブルになった場合にはすぐに最寄りの消費生活センター等に相談しましょう
*消費者ホットライン:「188(いやや!)」番
本件連絡先 相談情報部
ご相談は、お住まいの自治体の消費生活センター等にお問い合わせください。
身元保証などの高齢者サポートサービスをめぐる契約トラブルにご注意
出典:https://www.kokusen.go.jp/pdf/n-20190530_1.pdf 令和元年5月30日 独立行政法人国民生活センター
■【弁護士解説】なぜ「ガイドライン」が必要だったのか~高齢者等終身サポート事業と身元保証の現在地~
出典:https://www.akarihosho.jp/column/367/ 2025/06/03
■はじめに
「身元保証」や「高齢者等終身サポート事業」という言葉を耳にされたことはありますか?
近年、医療・福祉・死後事務までを支援するこの分野が急速に注目を集めています。その背景には、高齢化の進展と単身高齢者の増加という社会構造の変化があります。
国立社会保障・人口問題研究所によると、65歳以上の一人暮らし世帯は、2020年の738万人から、2050年には1084万人へと増え、身寄りのない高齢者は約460万になると推計されています。
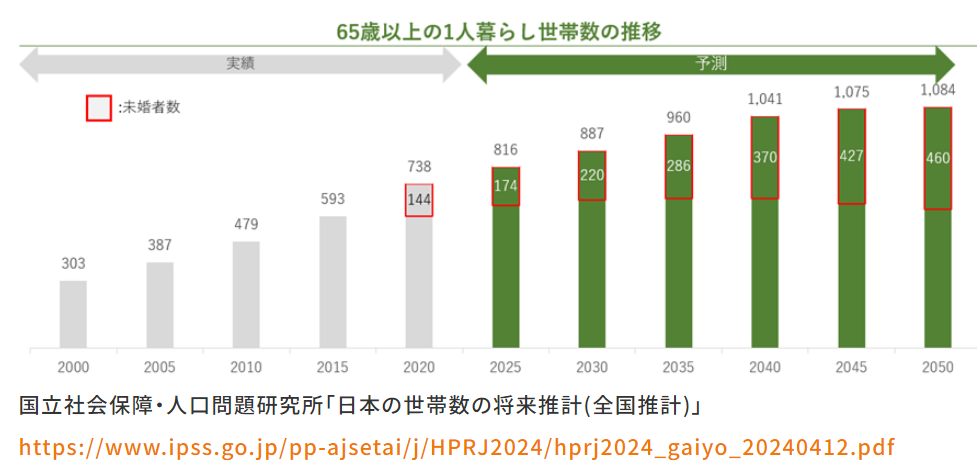
しかし、こうした終身支援サービスの需要が高まる一方で、制度が追いついていなかったのも事実です。2024年6月にようやく策定された「高齢者等終身サポート事業者ガイドライン」は、何を目的として整備されたのか——本稿ではその背景をわかりやすく解説いたします。
■高齢者支援の現場では、“無償の身元保証”が限界に
身元保証人がいない高齢者が入院や入所を希望する場合、現場ではケアマネジャーや施設職員が“善意”で身元保証や死後事務の一部を担ってきました。
しかし、これは本来の職務外であり、介護現場の過重負担や責任問題を引き起こしてきました。行政もようやく重い腰を上げ、高齢者等終身サポート事業者の役割拡充と制度化に向けた検討を始めることとなりました。
■高齢者等終身サポート事業とは?
「高齢者等終身サポート事業」とは、身寄りのない高齢者を対象に、以下のような支援を提供するサービスです。
• 医療・介護施設での身元保証
• 死亡後の手続や遺品整理などの死後事務
• 買い物代行や通院付き添いなどの日常生活支援
これらのニーズに応えるべく、葬儀業、不動産業、介護事業者、ボランティア団体など多様な事業者が次々と参入しており、全国で500社以上に達していると推定されます。
しかし中には、法的な知見や資金管理能力に乏しい業者も存在しており、消費者被害の温床にもなりかねない状況でした。
■契約トラブル・破綻リスク――日本ライフ協会事件に見る課題
この分野の問題点を象徴するのが、2016年に破綻した「公益財団法人日本ライフ協会」の事件です。
約2600人の契約者から預かった約2億7000万円を流用し、12億円の負債を抱えて破綻しました。契約時に約150万円の支払いしていた契約者に返還された金額は平均してわずか15万円でした。
このように、「身元保証や死後事務の契約」は長期にわたる一方で、費用は契約時に一括払いされることが多く、利用者が本当にサービスを受けられるかどうかの検証が困難です。
さらに、契約者の多くが高齢者であり、判断能力の低下も契約リスクを高める要因となっています。
■制度整備の道のりと、ガイドライン策定の背景
こうしたトラブルを受けて、2017年に内閣府消費者委員会が制度整備を提言しました。2023年には総務省行政評価局が事業者実態調査を行い、消費者保護の必要性が改めて確認されました。
そして2024年6月、「高齢者等終身サポート事業者ガイドライン」が正式に発表されました。
現時点では法的拘束力はないものの、今後の制度化に向けた第一歩として大きな意義を持っています。
次回以降のコラムでは、高齢者等終身サポート事業者ガイドラインの内容を、順次掲載させていただきます。